
Иллюстрация: ЖИ
Қазақстанда базалық мөлшерлеме 15,75%-ға төмендеді. Алайда бұл несиелер бірден арзандайды дегенді білдірмейді. Өзгерістің қарыз алушылар мен салымшыларға әсерін экономист, Qazaq Expert Club ұйымының тең құрылтайшысы Бауыржан Шурманов Kapital.kz материалында түсіндірді. Оның бағалауынша, несиенің біртіндеп арзандауы инфляцияның тұрақты баяулауына байланысты, ал теңгелік депозиттердің кірістілігі әзірге баға өсімінен жоғары.
Базалық мөлшерлеме несиеге қалай әсер етеді
Шурмановтың түсіндіруінше, Ұлттық банк шешімдерінің экономикаға әсері бірнеше айдан кейін байқалады. Сондықтан реттеуші қазіргі инфляцияны ғана емес, оның алдағы өзгерісін де ескереді. Экономист бүгінгі шешімнің негізгі әсері келесі жылы байқалатынын айтады. Бұл несиенің нақты қай кезде арзандайтынын көрсететін мерзім емес.
Мөлшерлемені күрт төмендету сұранысты арттырып, баға өсімін қайта үдетуі мүмкін. Мұндай жағдайда реттеуші мөлшерлемені қайта көтеруге мәжбүр болады. Біртіндеп төмендету экономиканың жауабын бағалауға және инфляцияның баяулауын орнықтыруға мүмкіндік береді, деп санайды сарапшы.
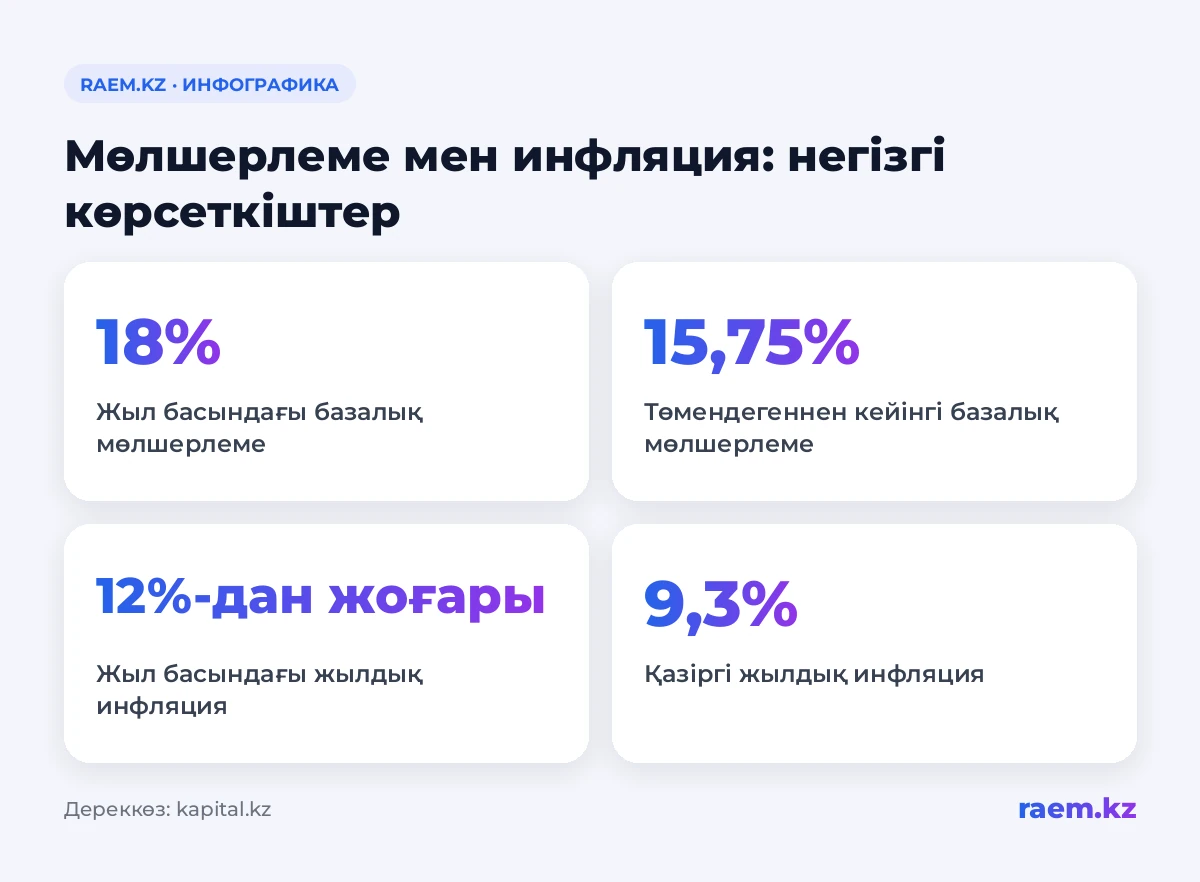
Мөлшерлеме мен инфляция: негізгі көрсеткіштер
Шурманов келтірген көрсеткіштер базалық мөлшерлемені баға өсімімен қатар қарастырудың маңызын көрсетеді.
- Жыл басында базалық мөлшерлеме 18%, ал жылдық инфляция 12%-дан жоғары болған.
- Төмендегеннен кейін базалық мөлшерлеме 15,75%, ал жылдық инфляция 9,3% болды.
- Сарапшы келтірген дерек бойынша, халықтың инфляциялық күтулері шамамен 11,8%-ды құрайды.
Депозиттердің кірістілігі қалай өзгереді
Базалық мөлшерлеме біртіндеп төмендегенде депозиттердің кірістілігі де уақыт өте өзгеруі мүмкін. Шурмановтың бағалауынша, теңгелік салымдардың мөлшерлемелері әзірге инфляциядан жоғары болып, жинақтың сатып алу қабілетін сақтауға көмектесіп отыр.
Экономистің түсіндіруінше, депозит кірісі баға өсімінен едәуір жоғары болса, адамдар ақшаны жұмсауға асықпай, жинауға бейім болады. Бұл сұранысты тежеп, баға өсімінің баяулауына ықпал етеді.
Инфляциялық күтулер бағаға қалай әсер етеді
Адамдар тауарлар қымбаттайды деп күтсе, оларды алдын ала сатып алуға тырысады. Сатушылар да болашақ шығын өсімін бағаға қосуы мүмкін. Шурманов келтірген 11,8% күту көрсеткіші халықтың баға қазіргі 9,3% инфляциядан жылдамырақ өседі деп болжайтынын білдіреді.
Сарапшының айтуынша, адамдар бірнеше ай қатарынан баға өсімінің баяулағанын көргенде сенім қалыптасады. Сондықтан Ұлттық банктің бірізді әрекеті мен қадамдарының болжамдылығы маңызды.
Коммуналдық тарифтер және салыстыру базасының әсері
Ұлттық банктің түсіндіруінше, жыл соңына қарай жылдық инфляция салыстыру базасының әсерінен статистикалық тұрғыдан жоғарылауы мүмкін. Өткен жылдың төртінші тоқсанында мораторий аясында коммуналдық қызмет тарифтері 14%-ға төмендеген. Сол төмен деңгеймен салыстыру жағдай нашарламаса да, жылдық өсім көрсеткішін ұлғайтуы мүмкін.
Реттеуші осы әсерге байланысты базалық мөлшерлемені көтермейтінін мәлімдеді. Шурманов мұндай тәсілді орынды деп санайды: базалық мөлшерлеме тарифтерді тікелей арзандата алмайды. Оның міндеті — тариф өзгерісінің өзге тауарлар мен қызметтер бағасына таралуын тежеу. Сондықтан бір реттік баға өзгерісін инфляцияның тұрақты үдеуінен ажырату маңызды.
Қарыз алушылар мен салымшылар нені ескеруі керек
Шурманов несиелердің біртіндеп арзандауын инфляцияның одан әрі төмендеуімен байланыстырады. Материалда қарыздың нақты қай күні немесе қай айда арзандайтыны көрсетілмеген.
Салымдар үшін депозит кірістілігі мен инфляцияның арақатынасы маңызды. Сарапшы теңгелік депозиттер әзірге жинақтың сатып алу қабілетін сақтауға көмектесетінін айтады, бірақ мөлшерлеме төмендеген сайын олардың кірістілігі де өзгеруі мүмкін.