Фото: Kampus Production / Pexels
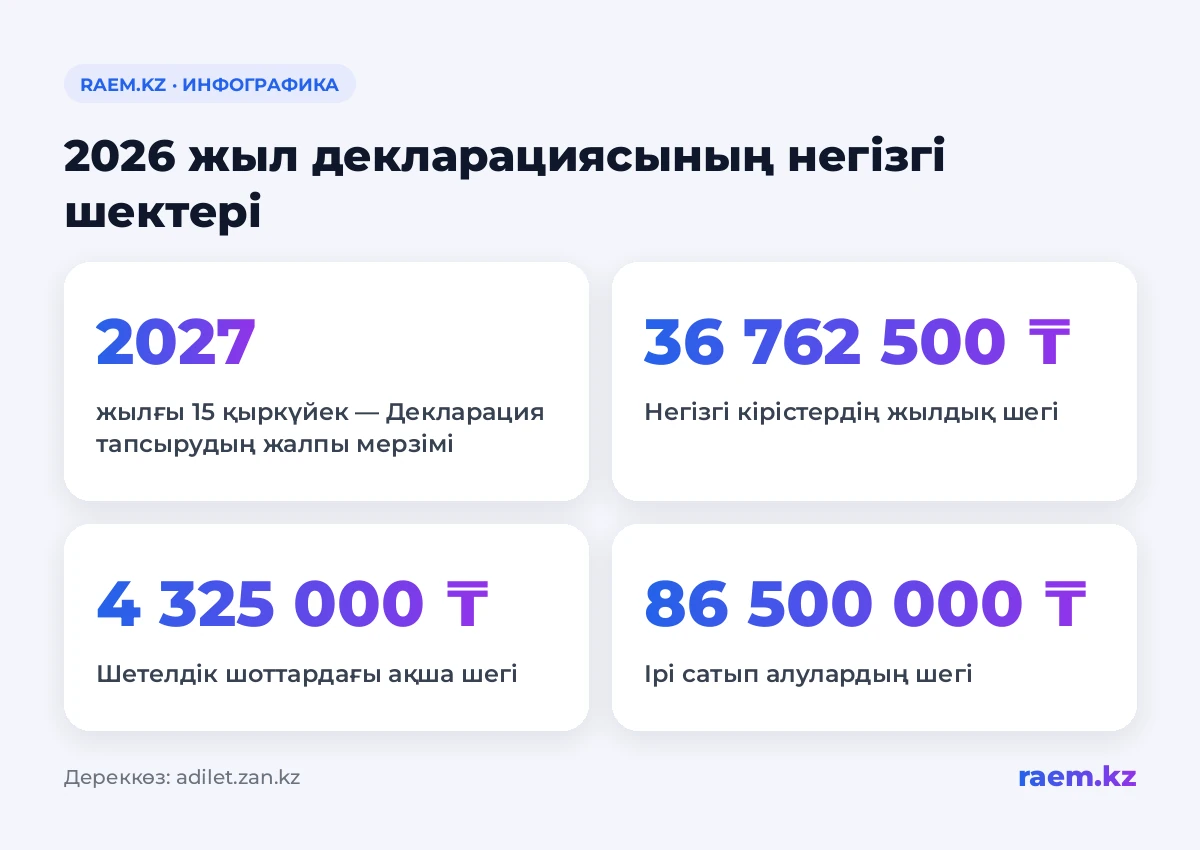
2026 жылғы 270 декларациясын кім тапсыратыны кірісіне, мүлкіне және Салық кодексінде белгіленген негіздерге байланысты. Осы жыл үшін декларация тапсырудың жалпы мерзімі — 2027 жылғы 15 қыркүйек. МКК 2026 жылғы 1 қаңтардан бастап қолданысқа енген жаңа кодекстің ережелерін түсіндіреді (gov.kz). Салық резиденттері салығын өздері есептейтін кірісі, шетелдегі активтері болса немесе белгіленген шектерден асса, декларация тапсыруға міндетті болуы мүмкін.
2026 жылғы 270 декларациясын заң бойынша кім тапсырады
Декларация тапсыруға негіз болатын жағдайлар Салық кодексінің 417-бабында көрсетілген. Олардың қатарында арнайы заңдарда көзделген міндеттер, салығын адамның өзі есептейтін кіріс, компания басшылары мен қатысушыларының жекелеген санаттары және олардың жұбайлары бар (adilet.zan.kz).
Кейбір негіздер шетелдегі шоттар мен активтерге, ірі сатып алуларға, цифрлық активтерге және кіріс мөлшеріне байланысты. Жалдамалы қызметкер болу бұл сұраққа толық жауап бермейді: өзге негіздердің бар-жоғын да тексеру керек. Тақырып туралы толығырақ 2026 жылғы жалпыға бірдей декларациялау туралы материалдан оқыңыз.
Қандай кірістер декларация тапсыруға міндеттейді
Күнтізбелік жылдағы негізгі кірістің 8 500 АЕК-тен асуы — декларация тапсырудың тағы бір негізі. АЕК — заңда белгіленген сомаларды есептеуге қолданылатын айлық есептік көрсеткіш. 2026 жылы ол 4 325 теңге болғандықтан, жылдық шек 36 762 500 теңге, яғни айына шамамен 3,06 млн теңге болады.
Салық салынатын негізгі кірістерге осы шекке дейін 10% мөлшерлеме қолданылады. Шектен асқан бөлігінен 15% ұсталады. Егер жалғыз кіріс жоғары мөлшерлемемен салық ұсталған жалақы болса, осы негіз бойынша декларация тапсыру міндетінен босату қарастырылған.
Дивидендтер үшін бөлек шек қолданылады — 230 000 АЕК немесе 2026 жылы 994 750 000 теңге. Осы соманы қоса алғанға дейін мөлшерлеме 5%, ал одан асқан бөлігіне 15% болады. Шектен асу да декларация тапсыруға негіз болады. Жеке практикамен айналысатындарға, ЖК мен шаруа қожалықтарына бөлек ережелер қолданылады.
Қандай шоттарды, активтер мен сатып алуларды тексеру керек
Кіріс жоғары болмаса да, декларация тапсыру міндеті туындауы мүмкін. 417-бапта мынадай негіздер көзделген:
- 31 желтоқсанда шетелдік банктердегі шоттарда жалпы сомасы 1 000 АЕК-тен — 4 325 000 теңгеден асатын ақшаның болуы.
- 417-бапта аталған шетелдегі активтердің болуы.
- Кодексте белгіленген мүлікті жалпы сомасы 20 000 АЕК-тен — 86 500 000 теңгеден артық сомаға сатып алу.
- Жыл соңында цифрлық активтердің болуы.
Бұл сомалар 2026 жылғы АЕК бойынша есептелген. Декларация келесі жылы тапсырылғанымен, 2026 жылға қатысты негіздерді тексеру үшін сол кезеңнің көрсеткіштері қолданылады.
2026 жыл үшін декларацияны қашан тапсыру керек
418-бап бойынша жалпы мерзім — келесі жылдың 15 қыркүйегі. Демек, 2026 жыл үшін декларацияны 2027 жылғы 15 қыркүйекке дейін тапсыру керек.
2025 жыл үшін декларацияның мерзімі басқа болды — 2026 жылғы 15 қыркүйек. МКК-ның 250.00 және 270.00 нысандарын алдын ала толтыру туралы хабарламасы дәл сол есеп тапсыру кезеңіне қатысты еді. Азамат автоматты түрде енгізілген мәліметтерді тексеріп, толықтыруға немесе түзетуге, содан кейін декларацияны растап, жіберуге міндетті.
Ереже бұзғаны үшін қандай айыппұлдар қарастырылған
МКК мынадай санкцияларды келтіреді:
| Құқық бұзушылық | Алғаш рет | Бір жыл ішінде қайталанса |
|---|---|---|
| Декларацияны мерзімінде тапсырмау | Ескерту | 15 АЕК |
| Толық емес немесе дұрыс емес мәліметтер беру | Ескерту | 3 АЕК |
| Салық салу объектілерін жасыру | Төленбеген салықтың 200%-ы | Төленбеген салықтың 300%-ы |
Айыппұлдардың теңгемен есептелген мөлшері қолданылатын АЕК-ке байланысты. 2026 жылғы көрсеткішпен есептелген сомаларды 2027 жылғы құқық бұзушылыққа автоматты түрде қолдануға болмайды.
Салық органы хабарлама жіберсе, не істеу керек
Камералдық бақылау кезінде салық органы есептілікті қолындағы мәліметтермен салыстырады. Алшақтықтар анықталса, хабарлама жіберіледі. Оны орындауға хабарлама табысталған күннен кейінгі күннен бастап 30 жұмыс күні беріледі.
Келіссеңіз, есептілікті түзетіп, салық міндеттемелерін орындау керек. Келіспесеңіз, құжаттармен негізделген түсініктеме беру қажет. Ішінара келіскен жағдайда тиісті бөліктері бойынша екі әрекетті де жасауға болады. Хабарламаны Салық төлеуші кабинеті арқылы тексеріп, жауап беруге болады. Толығырақ салық органының хабарламасына жауап беру туралы материалдан оқыңыз.
Қарапайым тілмен айтқанда: алдымен 2026 жыл үшін декларация тапсыруға негіз бар-жоғын, кірістеріңіз бен активтеріңізді тексеріңіз. Растайтын құжаттарды сақтап, жалпы мерзімді — 2027 жылғы 15 қыркүйекті белгілеп қойыңыз.