Фото: Kampus Production / Pexels
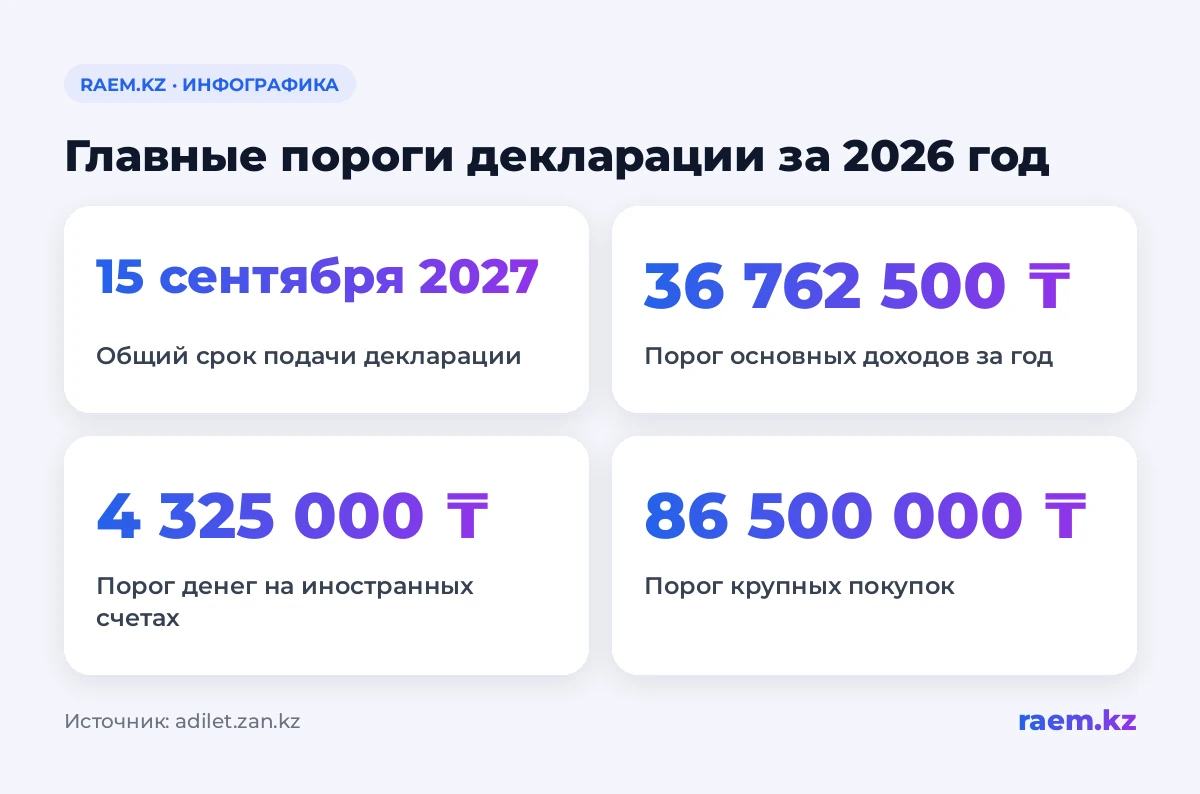
Декларация 270 за 2026 год: кто сдаёт — зависит от доходов, имущества и оснований, установленных Налоговым кодексом. Общий срок подачи за этот год — 15 сентября 2027 года. КГД разъясняет правила нового кодекса, который действует с 1 января 2026 года (gov.kz). Для налоговых резидентов обязанность может возникнуть из-за самостоятельно облагаемого дохода, зарубежных активов или превышения установленных порогов.
Декларация 270 за 2026 год: кто сдаёт по закону
Основания перечислены в статье 417 Налогового кодекса. Среди них — обязанности по специальным законам, самостоятельно облагаемый доход, отдельные категории руководителей и участников компаний и их супруги (adilet.zan.kz).
Отдельные основания связаны с зарубежными счетами и активами, крупными покупками, цифровыми активами и размером дохода. Сам по себе статус наёмного работника не даёт полного ответа: нужно проверить остальные основания. Подробнее о теме — в материале про всеобщее декларирование в 2026 году.
Какие доходы обязывают подать декларацию
Дополнительное основание для подачи — основные доходы свыше 8 500 МРП за календарный год. МРП — месячный расчётный показатель, от которого считают установленные законом суммы. В 2026 году это 4 325 тенге, поэтому порог составляет 36 762 500 тенге за год, или примерно 3,06 млн тенге в месяц.
Для основных облагаемых доходов ставка составляет 10% в пределах этого порога. С превышения удерживают 15%. Если единственный доход — зарплата, уже обложенная повышенной ставкой, предусмотрено исключение из обязанности подавать декларацию по этому основанию.
Для дивидендов действует отдельный порог — 230 000 МРП, или 994 750 000 тенге за 2026 год. До этой суммы включительно ставка составляет 5%, с превышения — 15%. Превышение порога также служит основанием для подачи. У частной практики, ИП и крестьянских хозяйств отдельные правила.
Какие счета, активы и покупки нужно проверить
Обязанность может возникнуть даже без высокого дохода. Статья 417 предусматривает следующие основания:
- Деньги на иностранных банковских счетах суммарно свыше 1 000 МРП на 31 декабря — 4 325 000 тенге.
- Зарубежные активы, перечисленные в статье 417.
- Покупки установленного кодексом имущества суммарно свыше 20 000 МРП — 86 500 000 тенге.
- Цифровые активы на конец года.
Эти суммы рассчитаны по МРП 2026 года. Для проверки оснований за 2026 год используются показатели этого периода, хотя декларацию подают в следующем году.
Когда сдавать декларацию за 2026 год
По статье 418 общий срок — 15 сентября следующего года. Значит, декларацию за 2026 год нужно подать до 15 сентября 2027 года.
Декларация за 2025 год имела другой срок — 15 сентября 2026 года. Сообщение КГД о предварительном заполнении форм 250.00 и 270.00 относилось именно к той отчётной кампании. Автоматически внесённые сведения гражданин обязан проверить, дополнить или исправить, затем подтвердить и отправить декларацию.
Какие штрафы предусмотрены за нарушения
КГД приводит следующие санкции:
| Нарушение | Впервые | Повторно в течение года |
|---|---|---|
| Непредставление декларации в срок | Предупреждение | 15 МРП |
| Неполные или недостоверные сведения | Предупреждение | 3 МРП |
| Сокрытие объектов налогообложения | 200% неуплаченного налога | 300% неуплаченного налога |
Размер штрафов в тенге зависит от применимого МРП. Суммы, рассчитанные по показателю 2026 года, нельзя автоматически переносить на нарушение в 2027 году.
Что делать, если налоговая прислала уведомление
При камеральном контроле налоговая сопоставляет отчётность с имеющимися сведениями. Если обнаружены расхождения, направляется уведомление. На исполнение отводится 30 рабочих дней со дня, следующего за вручением.
При согласии нужно исправить отчётность и исполнить налоговые обязательства. При несогласии — представить мотивированное пояснение с документами. При частичном согласии допустимы оба действия по соответствующим частям. Проверить уведомление и ответить можно через Кабинет налогоплательщика. Подробнее — в материале про ответ на уведомление налоговой.
Проще говоря: сначала проверьте основания для подачи, доходы и активы за 2026 год. Сохраните подтверждающие документы и отметьте общий срок — 15 сентября 2027 года.