Фото: Gustavo Fring / Pexels
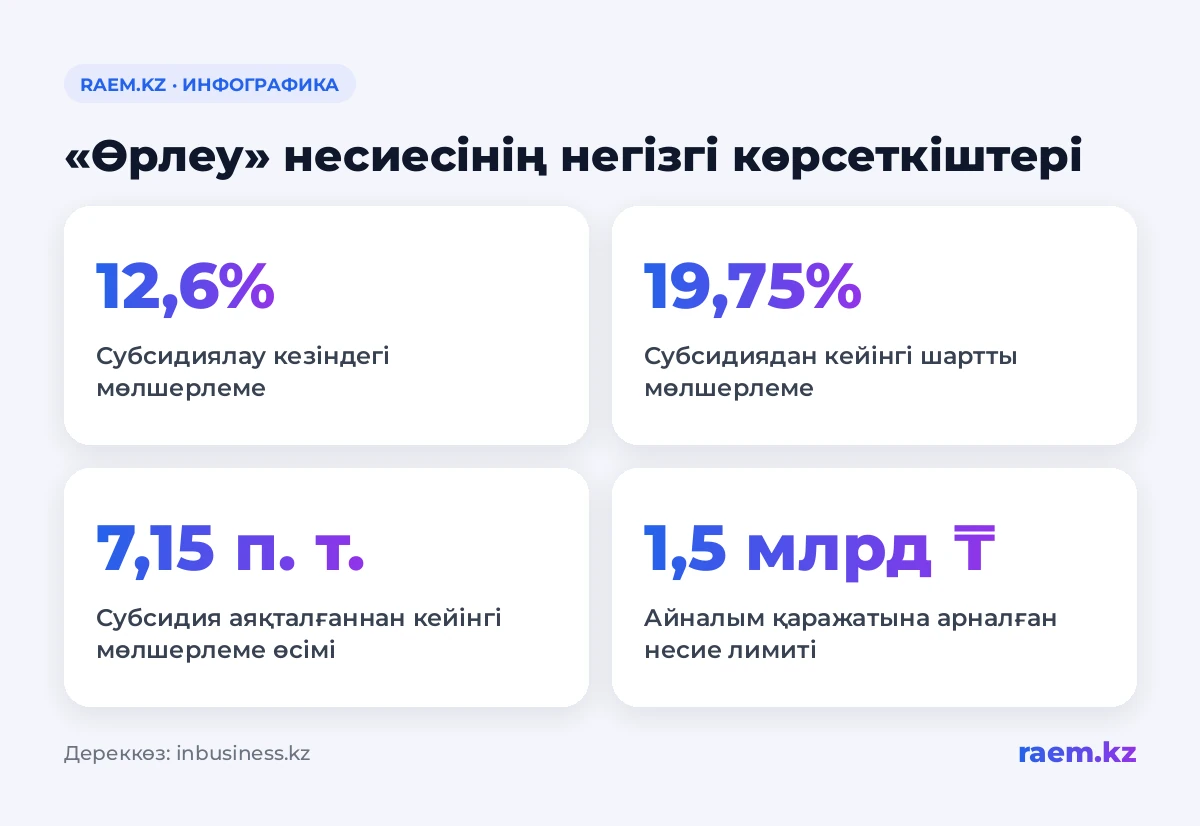
«Өрлеудің» жаңа шарттары бойынша бизнес субсидия берілетін бір жыл бойы жылдық 12,6% төлейді, одан кейін шартта көрсетілген толық мөлшерлемеге көшеді. Айналым қаражатына берілетін субсидияланатын несиенің шекті сомасы 200 млн теңгеден 1,5 млрд теңгеге дейін ұлғаяды. Қаржыгер, QazExpertClub сарапшысы Венера Жаналина өзгерістерді осылай түсіндірді (inbusiness.kz). Кәсіпкерлер бір қызметкерге шаққандағы түсім мен еңбекақы қорының өсуін де қамтамасыз етуі керек.
Өзгерістер қандай несиелерге қатысты
Жаңа шарттар «Өрлеу» бағдарламасының жаңа тетігі арқылы айналым қаражатын қаржыландыруға қатысты. Бұл — кәсіпорынның күнделікті жұмысына, мысалы, сатып алушылардан төлем түскенге дейін шикізат сатып алуға жұмсалатын ақша.
Субсидияланатын несиенің ең жоғары сомасы 1,5 млрд теңгеге дейін өседі. Ал субсидиялау мерзімі үш жылдан бір жылға қысқарады. Жаналинаның пікірінше, мұндай шек күнделікті жұмысына ірі сома қажет компаниялардың мүмкіндігін кеңейтуі мүмкін.
Субсидия аяқталғаннан кейін қанша төлеу керек
Жеңілдік берілетін бір жыл ішінде кәсіпкер жылдық 12,6% төлейді. Банктің номиналды мөлшерлемесімен арадағы айырманы мемлекет өтейді. Қолдау аяқталғаннан кейін қарыз алушы шартта көрсетілген толық мөлшерлемені төлейді.
Жаналинаның есебінше, 12,6%-дан мысал ретінде алынған шартты 19,75% мөлшерлемеге көшу мөлшерлемені 7,15 пайыздық тармаққа арттырады. Қарыз сомасы 100 млн теңге, ал мөлшерлеме 19,75% деңгейінде өзгеріссіз қалса, бір жылдағы қосымша пайыздық төлем шамамен 7,15 млн теңге болады.
Бұл — шартты есеп: қарызды біртіндеп өтеген жағдайда қосымша шығын азаяды. Субсидиялау аяқталғандықтан несиені мерзімінен бұрын қайтару талап етілмейді, бірақ күнделікті жұмысқа қалатын ақша азаяды.
Түсім мен еңбекақы қанша өсуі керек
Кәсіпкер бір қызметкерге шаққандағы түсімді кемінде 10%-ға арттыруы керек. Көрсеткіш жоба мақұлданған қаржы жылының қорытындысы бойынша бағаланады.
Сондай-ақ еңбекақы қорын кемінде жинақталған инфляция деңгейіне сай ұлғайту қажет. Ережелерде рұқсат етілетін ауытқу қарастырылған. Еңбекақы қоры — кәсіпорынның қызметкерлер еңбегіне ақы төлеуге жұмсайтын жалпы шығыны.
Егер жоба жыл соңына қарай мақұлданса, көрсеткіштерге жетуге уақыт аз қалады. Сарапшының түсіндіруінше, объективті себептер болса, ережелер мерзімді бір қаржы жылына дейін ұзартуға мүмкіндік береді.
Бизнеске субсидия беру туралы шешімді кім қабылдайды
Алдымен банк қарыз алушыны тексеріп, несие беру-бермеу туралы шешім қабылдайды. Содан кейін «Даму» қоры жобаның мемлекеттік қолдау шарттарына сай келетінін анықтайды. Банктің мақұлдауы субсидия берілетініне өздігінен кепіл болмайды.
Құжаттардың толық топтамасын қарауға қорға бес жұмыс күні беріледі. Банктің тексеруі, құжаттарды дайындау және субсидиялау шартын жасасу бұл мерзімге кірмейді.
Жаналинаның айтуынша, лимиттерді банктер арасында бөлу тоқтатылады. Соның арқасында белгілі бір банкте бос лимит болмағандықтан кәсіпкердің өтінімін қабылдамау жағдайы жойылуы мүмкін.
Қолдаудың тағы қандай түрлері сақталады
Өзгерістер шағын және орта бизнеске арналған жеңілдікті несиелердің бәріне бірдей қатысты емес. «Өрлеу» аясында он жылға дейінгі инвестициялық несиелеу сақталады.
Микро және шағын бизнеске арналған «Іскер аймақ» бағдарламасы 200 млн теңгеге дейін несие беруді қарастырады. Субсидиялау мерзімі — үш жылға дейін. Бағдарлама инвестициялық және айналым қаражатына берілетін несиелерді қамтиды.
Қарапайым тілмен: өтінім берер алдында нені тексеру керек
Бір жылдық субсидия бастапқы шығынды азайтады, бірақ одан кейін төлемдер өсуі мүмкін. Жаналинаның бағалауынша, бұл өзгеріс әсіресе маусымдық бизнес пен өндіріс циклі ұзақ кәсіпорындарға қатты әсер етеді.
Өтінім берер алдында қолдау аяқталғаннан кейінгі мөлшерлемені тексеріп, банктен несиенің бүкіл мерзіміне арналған төлем кестесін сұраңыз. Оны сатып алушылардан ақша түсетін мерзімдермен салыстырыңыз. Жоба мақұлданған жылы түсім мен еңбекақы қорына қойылатын талаптарды орындай алатыныңызды бөлек бағалаңыз.