Дата отчёта: 10 сентября 2026 г.
Сектор: Автономная логистика и экспресс-доставка БПЛА / Delivery-as-a-Service (DaaS) / BVLOS
Статус компании: Частная (Series H / Pre-IPO), Делавэр, США
Основатели: Keller Rinaudo Cliffton (CEO), Keenan Wyrobek (CTO), William Hetzler (2014)
Штаб-квартира: Саут-Сан-Франциско, Калифорния, США
| ГЛАВНЫЙ ВЫВОД |
|---|
| Zipline — безоговорочный мировой монополист коммерческой доставки дронами, доказавший экономику автономного полёта вне зоны прямой видимости (BVLOS). Налетав более 125 млн автономных миль и совершив свыше 2 млн коммерческих доставок, компания привлекла свыше $600 млн в раунде Series H в январе 2026 года при оценке $7,6 млрд (инвесторы: Fidelity, Baillie Gifford, Sequoia, a16z). При прогнозной выручке 2026 года в $360–400 млн мультипликатор составляет ~19,0×–21,0× Forward Revenue. Рынок закладывает премию за радикальное удешевление «последней мили» (снижение себестоимости доставки с $12–15 автотранспортом до $2–3 дроном) и прорывную двухкомпонентную платформу Platform 2 (P2) с тросовым роботом-дроидом. |
Executive Snapshot & Вилка оценки
1.1. Профиль компании и ключевые технологические платформы
- Аппаратные и программные платформы:
- Platform 1 (P1 Zip): Дальнобойный беспилотный самолёт с фиксированным крылом для региональных расстояний (до 160 км туда-обратно). Запускается с катапульты, ловит трос при посадке, сбрасывает груз (до 1,8 кг) на биоразлагаемом парашюте с точностью до пары парковочных мест. Основа национальных систем здравоохранения Руанды, Ганы, Нигерии и Японии.
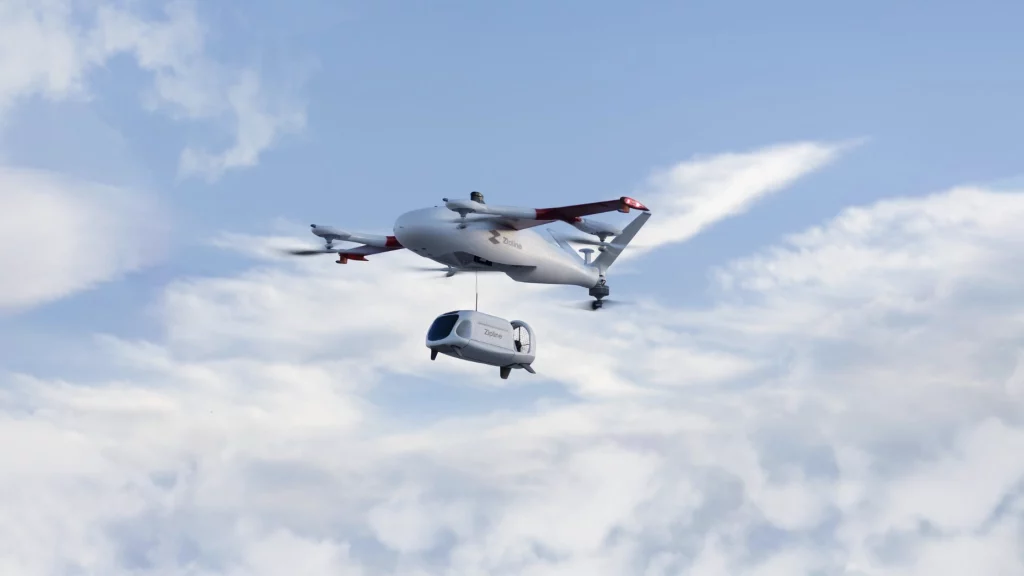
- Platform 2 (P2 Zip + Droid): Революционная система для плотной пригородной и городской застройки (США). Дрон летит со скоростью 110 км/ч, зависает на безопасной и бесшумной высоте 90–100 метров, после чего на тонком тросе спускает компактный управляемый модуль (Droid) с подруливающими вентиляторами, который мягко ставит коробку весом до 3,6 кг прямо на стол или порог дома.
- Zipline Autonomous Airspace OS: Запатентованная софтверная система управления воздушным движением (UTM), позволяющая одному удаленному оператору контролировать одновременный полет сотен дронов.
- Масштаб и финансовая динамика:
- Совокупный объем вылетов: более 2,0 млн коммерческих доставок к началу 2026 года.
- Налёт: свыше 125 млн автономных километров без тяжелых инцидентов.
- Выручка 2024: ~$120 млн.
- Выручка 2025: ~$210 млн (+75% YoY).
- Прогноз выручки 2026: ~$360–400 млн.
- Ключевые коммерческие клиенты: Walmart, Sweetgreen, Memorial Hermann Health System, Cleveland Clinic, правительственные контракты стран Африки.
1.2. Сценарная вилка оценки (Valuation Triangulation)
- Сценарий 1. Standalone Freight & Drone Logistics Multiple ($1,26 – $2,00 млрд):
- Метод: Оценка по мультипликаторам сервисных логистических и транспортных платформ (3,5×–5,0× EV/Revenue).
- Логика: Сценарий жестких регуляторных задержек сертификации P2 в жилых кварталах США и сохранения компании в статусе регионального медицинского перевозчика.
- Сценарий 2. Базовый рыночный статус — Series H Benchmark ($7,6 млрд):
- Метод: Рыночная оценка закрытого раунда Series H (январь 2026, лид — Fidelity и Baillie Gifford, $600+ млн привлечено, оценка $7,6 млрд, мультипликатор ~19,0×–21,0× Forward 2026E Revenue).
- Логика: Масштабирование коммерческой сети P2 в мегаполисах США (Хьюстон, Даллас, Финикс) и расширение партнерства с ритейл-сетью Walmart.
- Сценарий 3. Autonomous Last-Mile Monopoly ($10,0 – $12,0 млрд):
- Метод: Мультипликатор 25×–30× выручки (премия за замену традиционных курьерских фургонов на грузы до 4 кг).
- Логика: Получение генерального общенационального разрешения FAA на полеты над людьми без наблюдателей во всех штатах США и выход на темп 1 млн доставок в месяц.
Матрица сопоставимых сделок (Triangulated Comps)
Для оценки Zipline отобраны 4 показательных отраслевых бенчмарка:
| Компания / Игрок | Статус / Сделка | Оценка / Капитализация | Мультипликатор к выручке | Структура / Тип актива | Смысл для Zipline |
|---|---|---|---|---|---|
| DoorDash (DASH) (The Last-Mile Labor Proxy) | Публичный рынок (2025–2026) | ~$50–60 млрд EV | ~4,0×–5,5× EV/Revenue | Публичные торги (NYSE) | Ориентир ёмкости рынка последней мили. Доказывает гигантский TAM, но DoorDash платит 75–80% выручки живым водителям. Zipline заменяет водителя алгоритмом. |
| Wing (Alphabet / Google) (The BigTech Rival) | Внутренний венчур Alphabet | Оценка не раскрыта (капитал Alphabet) | N/A (сотни млн $ инвестиций) | Корпоративное подразделение | Главный технологический соперник. Показывает, что даже ресурсы Google не позволили обогнать Zipline по реальному налету и коммерческому объему вылетов. |
| Amazon Prime Air (The Warning / Failure Control) | Внутренний R&D проект Amazon | Списано >$2 млрд затрат | N/A (сотни увольнений) | Корпоративный R&D | Отрицательный контроль. Демонстрирует, что за 10+ лет и миллиарды долларов Amazon так и не смог запустить безопасную и масштабируемую сеть доставки. |
| Matternet / Manna Aero (The Direct Startups) | Series B / C (2024–2025) | $150–250 млн | ~6,0×–8,0× EV/Revenue | Венчурные раунды | Прямые стартапы-конкуренты. Подтверждают отставание остальных игроков отрасли минимум на 5–7 лет по числу реальных доставок. |
Анатомия стоимости (PPA & Value Drivers)
3.1. Почему инвесторы платят 20× выручки: Экономика последней мили
Главная боль мирового e-commerce и доставки еды — чудовищная стоимость доставки автомобилем:
[ Доставка автомобилем ] --> Себестоимость: $12-15 --> Пробки, курьер на зарплате, бензин, амортизация авто 1.5 тонны [ Дрон Zipline P2 ] --> Себестоимость: $2-3 --> Прямая траектория 110 км/ч, 10 минут, 0.5 кВтч электричестваВ оценке $7,6 млрд распределение стоимости (Economic Value Allocation) выглядит следующим образом:
- Регуляторный ров и сертификация FAA Part 135 (~45% стоимости, ~$3,42 млрд):
- Zipline получил полноценный сертификат авиаперевозчика FAA Part 135 и официальный допуск к полётам вне прямой видимости (BVLOS) без живых наблюдателей-корректировщиков. Чтобы получить этот допуск, конкурентам требуются годы безаварийного налета, которые невозможно сфальсифицировать.
- Патентный стек Platform 2 и тихий тросовый Droid (~35% стоимости, ~$2,66 млрд):
- Патенты на прецизионное позиционирование спускаемого дроида, акустическую маскировку (P2 в 10 раз тише обычных квадрокоптеров) и рекуперативные лебёдки.
- Действующая инфраструктура хабов и контракты (~20% стоимости, ~$1,52 млрд):
- Сеть действующих автоматизированных взлетно-посадочных станций и многолетние государственные и B2B-контракты с фиксированными платежами.
Переговорный каркас и условия сделки
Для институциональных инвесторов раундов Series G/H и участников Pre-IPO консорциума ключевыми являются следующие условия:
4.1. Долгосрочные B2B контракты Delivery-as-a-Service (DaaS)
- Zipline заключает соглашения с ритейлерами (Walmart) и сетями клиник по модели гарантированной платы за доступность сети (Take-or-Pay capacity fee) плюс фиксированная ставка за каждую совершенную доставку, что защищает денежный поток хаба от колебаний спроса.
4.2. Капиталоёмкость и лизинг инфраструктуры (Hub Financing)
- Строительство хабов и производство флота дронов требует CAPEX. Инвесторы настаивают на обособлении аппаратной части в инфраструктурные SPV (Special Purpose Vehicles) или лизинговые структуры, чтобы материнская компания сохраняла высокую маржинальность софтверного оператора.
4.3. Ликвидационные привилегии раунда Series H
- 1× Non-Participating Preferred с защитой от размытия и гарантированным правом участия в будущем IPO (Piggyback Registration Rights).
Due Diligence: Красные флаги и проверка рисков
5.1. Ключевые риски актива
- Синдром NIMBY («Not In My Backyard») и общественное сопротивление:
- При масштабировании доставки пиццы и медикаментов в пригородах США жители начинают жаловаться на навязчивый шум в небе и потенциальное вторжение в частную жизнь (камеры дронов). Платформа P2 спроектирована тихой, но общественные петиции могут замедлить выдачу муниципальных разрешений на установку хабов.
- Экстремальные погодные условия (Ветер, Обледенение, Грозы):
- Дроны P1 и P2 обладают высокой ветроустойчивостью, однако при температуре ниже 0°C (обледенение крыла) или штормовом ветре выше 20 м/с полёты прекращаются. Это ограничивает круглогодичную надёжность сервиса в северных штатах США.
- Плотность заказов (Unit Economics Density Trap):
- Модель дешевой доставки дронами работает только при высокой плотности доставок на один хаб (минимум 150–200 доставок в день на станцию). В разреженных субурбиях риск недозагрузки мощностей ведет к операционным убыткам хаба.
5.2. Первоисточники и проверенные документы
- Federal Aviation Administration (FAA): Part 135 Air Carrier Certification & BVLOS Approvals for Zipline International.
- U.S. Patent & Trademark Office (USPTO): Патенты Zipline на системы запуска, посадки и тросового спуска грузов (US10315768B2, US11319069B2, US11718408B2).
- The Lancet Global Health: Impact of autonomous drone delivery on maternal and infant medical supply chains in Rwanda.
- SEC Form D: Zipline International Inc. Series F/G/H Notice of Exempt Offering of Securities.