Фото: cottonbro studio / Pexels
Ұсталымдарға дейінгі жалақы 500 мың теңге болса, салық шегерімінің өсуі ай сайын қолға тиетін ақшаны мың теңгедей арттыруы мүмкін. Аудитор Светлана Ким «Uchet.kz 20 лет» конференциясында 2027 жылға осындай есеп келтірді (kursiv.media). Есепте айлық есептік көрсеткіш, яғни АЕК 4693 теңгеге дейін өседі деп алынған. Базалық шегерімді қолдану үшін қызметкер жұмыс берушіге өтініш беруі керек.
Салық шегерімі жалақыға қалай әсер етеді
Базалық шегерім табыстың жеке табыс салығы — ЖТС ұсталатын бөлігін азайтады. Кимнің айтуынша, қызметкер күнтізбелік айға 30 АЕК мөлшеріндегі шегерімді бір жұмыс берушіде қолдана алады.
Мұнда бір маңызды жайт бар: шегерім сомасы қызметкердің шотына түгел түспейді. Ол салық салынатын табысты азайтады. Ким келтірген мысалда ЖТС мөлшерлемесі 10% болғандықтан, қолға қосылатын ақша шегерімнің өзінен әлдеқайда аз.
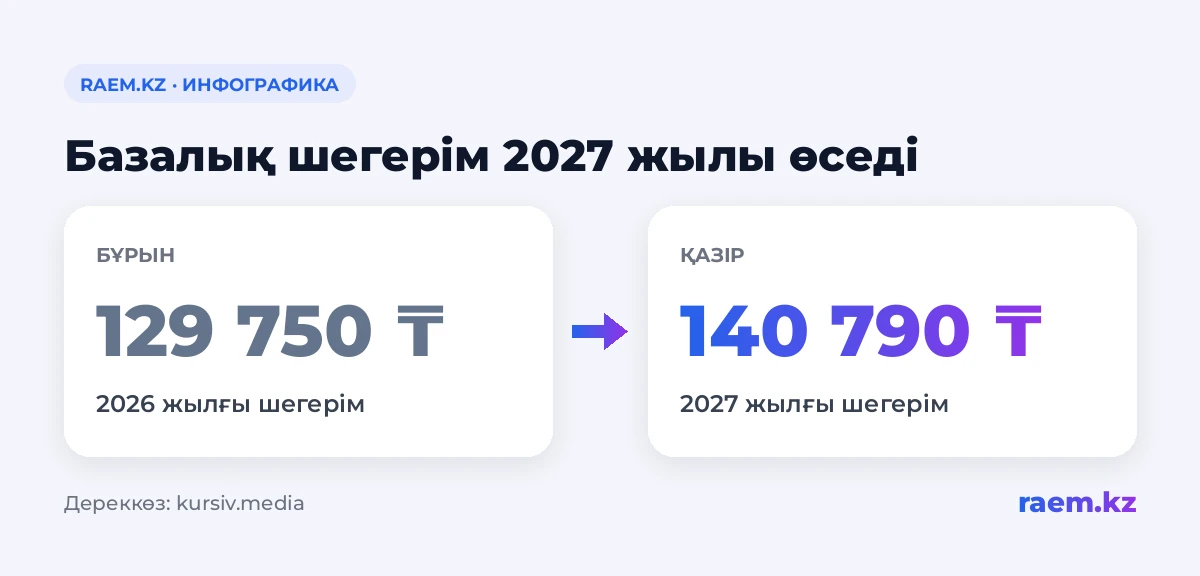
2027 жылы шегерім қанша болады
Ким есепте АЕК мөлшерін 4693 теңге деп алған. Бұл көрсеткішпен базалық шегерім айына 140 790 теңге болады.
Салыстыру үшін сарапшы 2026 жылғы 129 750 теңге шегерімді алған. Есептелген жалақы өзгермесе де, шегерімнің өсуі салықты азайтады. Жұмыс беруші ЖТС-ты азырақ ұстайды, сондықтан қызметкер көбірек ақша алады.
500 мың теңге жалақыдан қанша қалады
Кимнің мысалында есептелген жалақы 500 мың теңге. Алдымен одан міндетті зейнетақы жарналары мен міндетті әлеуметтік медициналық сақтандыру — МӘМС жарналары ұсталады.
| 2027 жылғы есептеу кезеңі | Сома |
|---|---|
| Есептелген жалақы | 500 000 теңге |
| Зейнетақы жарналары | 50 000 теңге |
| МӘМС жарналары | 10 000 теңге |
| Осы ұсталымдардан кейінгі табыс | 440 000 теңге |
| Базалық салық шегерімі | 140 790 теңге |
| ЖТС есептелетін табыс | Шамамен 299,2 мың теңге |
2026 жылғы есепте салық шамамен 310 мың теңгеден есептеледі. Шегерімнің өсуі ай сайынғы ЖТС-ты шамамен мың теңгеге азайтады.
«Қолына сәл көбірек — шамамен 410 мың теңге алады», — деп түсіндірді Ким.
Шегерімді қолдану үшін не қажет
Кимнің түсіндіруінше, базалық шегерімді қолдануға жеке тұлғаның өтініші негіз болады. Өтініш жалақыдан салықты есептеп, ұстайтын бір жұмыс берушіге беріледі.
Аудитордың айтуынша, 30 АЕК мөлшеріндегі шегерімді қолдану құқығы 2027 жылы да сақталады. Оның 500 мың теңге жалақыға жасаған есебінде бұл шегерім ескерілген.
Қарапайым тілмен айтқанда
Кимнің есебі бойынша, есептелген жалақы өзгермесе де, ЖТС азайғандықтан қызметкердің қолында ай сайын қосымша мың теңгедей қалады. Базалық шегерімді қолданғыңыз келсе, бухгалтериядан өтініш берілген-берілмегенін тексеріңіз. Бірнеше жұмыс берушіңіз болса, шегерімді тек біреуінде қолдана аласыз.