Фото: Kampus Production / Pexels
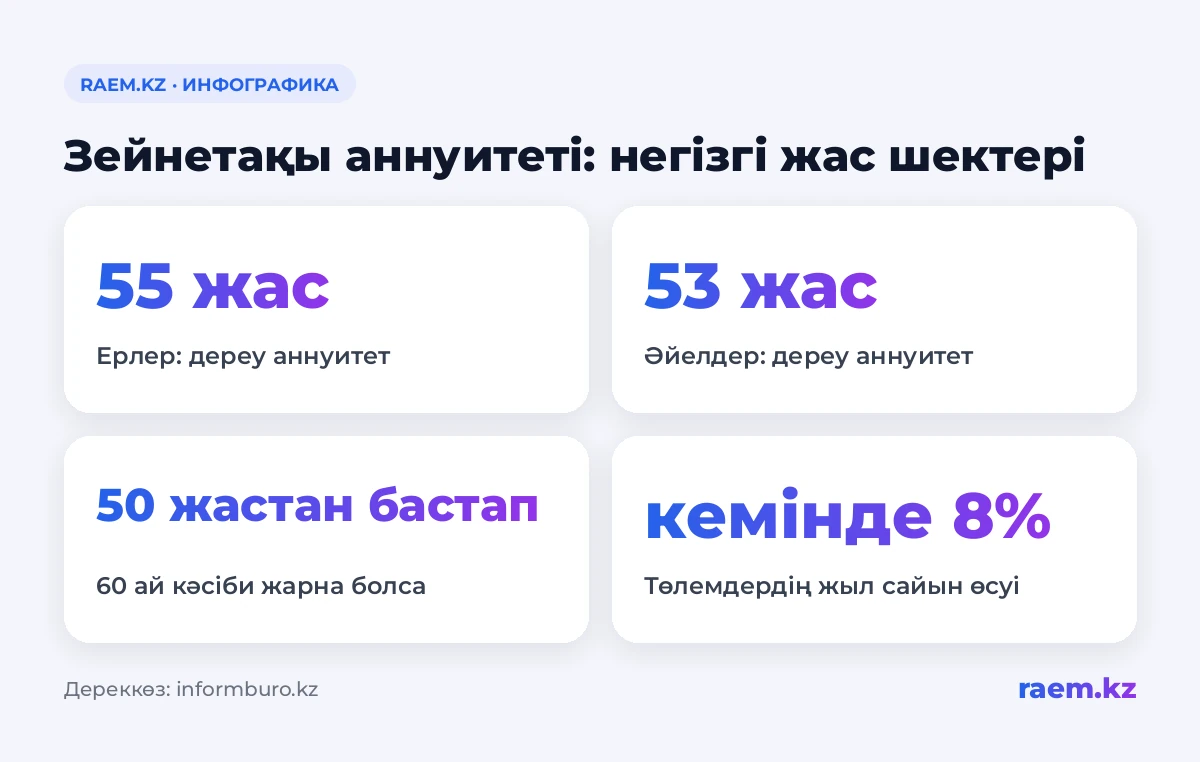
Қазақстанда 2026 жылы зейнетақы аннуитеті бойынша төлемді жинағы жеткілікті ерлер 55 жастан, әйелдер 53 жастан ала алады. Міндетті кәсіптік зейнетақы жарналары кемінде 60 ай төленген болса, жинақ жеткілікті болған жағдайда төлемді 50 жастан алуға болады. Сақтандыру компаниясы ақшаны тұрақты түрде, өмір бойы төлейді. Бұл шарттарды ҚР Еңбек және халықты әлеуметтік қорғау министрлігінің Халықты әлеуметтік қорғау саласындағы реттеу және бақылау комитеті түсіндірді (informburo.kz).
Зейнетақы аннуитеті қалай жұмыс істейді
Адам зейнетақы жинағын сақтандыру компаниясына аударады. Компания оның орнына өмірінің соңына дейін тұрақты түрде ақша төлеп тұруға міндеттенеді. Төлемдердің жалпы сомасы аударылған қаражаттан асып кетсе де, төлем тоқтамайды.
2026 жылдың сегіз айында Қазақстанда зейнетақы аннуитеттері бойынша 81,5 млрд теңге төленді. Сақтандыру сыйлықақыларының көлемі 624,7 млрд теңгеге жетті.
Қай жастан бастап шарт жасасуға болады
Жас талабы аннуитеттің түріне және міндетті кәсіптік зейнетақы жарналарының төленгеніне байланысты. Төлемді ертерек алу үшін мұндай жарналар кемінде 60 ай, яғни бес жыл бойы төленуі керек.
| Нұсқа | Жас |
|---|---|
| Ерлерге арналған дереу аннуитет | 55 жастан бастап |
| Әйелдерге арналған дереу аннуитет | 53 жастан бастап |
| Міндетті кәсіптік жарналар 60 ай төленсе, төлем ала бастау | 50 жастан бастап |
| Кейінге қалдырылған аннуитет шартын жасасу | 45 жастан бастап |
| Міндетті кәсіптік жарналар 60 ай төленсе, кейінге қалдырылған аннуитет шартын жасасу | 40 жастан бастап |
Кейінге қалдырылған аннуитетте болашақ төлемдердің шарттары алдын ала белгіленеді, ал ақша кейінірек төлене бастайды. Мұндай шартты жасасатын жас пен төлемнің басталу мерзімі екі бөлек. Шарт жасасу үшін де жинақ жеткілікті болуы керек.
Қанша жинақ қажет және төлем қалай өседі
Қажетті сома әр адамға жеке есептеледі. Ол адамның жасына және болашақ төлемдердің талаптарына байланысты. Сондықтан тиісті жасқа толу ғана шарт жасасуға мүмкіндік бермейді.
Төлемдер жыл сайын кемінде 8%-ға өседі. Индекстеудің нақты талаптары шартта бекітіледі. БЖЗҚ мен сақтандыру компаниясынан түсетін болашақ төлемдерді қор сайтындағы зейнетақы калькуляторы арқылы салыстыруға болады.
Қазақстанда болашақ зейнетақы төлемдерін ненің есебінен арттыру көзделіп отырғаны туралы бөлек материалда жазылған.
Алушы қайтыс болғаннан кейін ақшаны кім алады
Шартта кепілді төлем кезеңі қарастырылуы мүмкін. Адам сол кезең аяқталмай қайтыс болса, ақшаны мұрагерлері алады. Ұсынысты таңдағанда мұндай кезеңнің бар-жоғын және қанша уақытқа созылатынын тексерген жөн.
Бұл — сақтандыру компаниясымен жасалған шарттың талабы. Оның БЖЗҚ-дағы зейнетақы жинағының қалдығын мұраға алуға қатысы жоқ.
Жұмысты жалғастыруға бола ма
Аннуитет бойынша ақша алу жұмыс істеуге кедергі келтірмейді. Бірақ шарт жасасу мемлекеттік зейнетақының мерзімінен бұрын тағайындалатынын білдірмейді: оны алу құқығы жалпы ережелер бойынша анықталады.
Қол қоймас бұрын қандай шарттарды салыстыру керек
Шарт жасаспас бұрын сақтандыру ұйымдарының ұсыныстарын төрт тармақ бойынша салыстырған жөн:
- алғашқы төлем мөлшері;
- жыл сайын өсіру тәртібі;
- кепілді кезеңнің шарттары;
- шартты өзгерту мүмкіндігі.
Нарыққа қатысушылардың бірі — Еңбек министрлігіне қарасты Мемлекеттік аннуитеттік компания. Ол аннуитеттік сақтандыру қызметін көрсетеді және жинақтың жеткіліктілігін есептеу жөнінде кеңес береді.
Қарапайым тілмен айтқанда
Аннуитет зейнетақы жинағын өмір бойы тұрақты төлем алып тұруға айырбастауға мүмкіндік береді. Алдымен жас талаптарын тексеріп, өзіңізге жеке есеп жасатуға өтініш беріңіз. Содан кейін сақтандыру компанияларының ұсыныстары мен БЖЗҚ есебін салыстырып, алғашқы төлемге, индекстеуге және кепілді кезеңге назар аударыңыз.