
Иллюстрация: ИИ
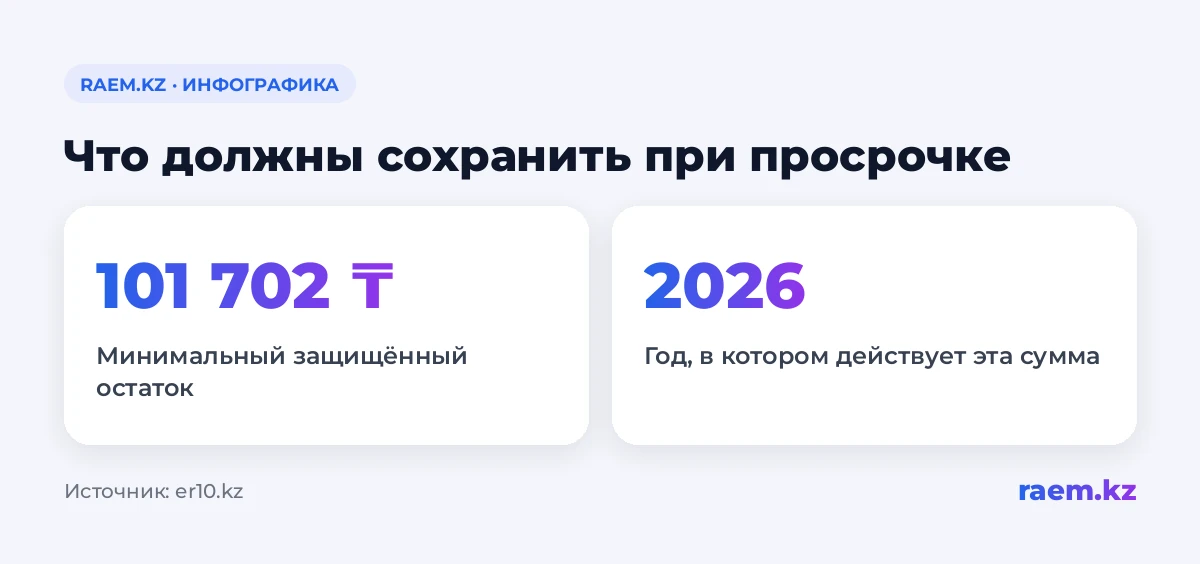
При взыскании просроченного банковского долга на текущих счетах заёмщика должны оставаться минимум 101 702 тенге — два прожиточных минимума в 2026 году (er10.kz). Эта защита не распространяется автоматически на любое списание или арест. Сумму считают по всем текущим счетам в одном банке вместе. Для взыскания через исполнительное производство действуют другие нормы.
Сколько денег банк должен оставить при просрочке
Сумму, которую сохраняют заёмщику при таком взыскании, называют минимальным защищённым остатком. В 2026 году это 101 702 тенге. Речь идёт о деньгах на счетах, которые должны оставаться после взыскания просроченного банковского долга.
Такой остаток защищает средства на повседневные расходы. Однако сама сумма не означает, что любое требование о взыскании денег ограничено одинаково. Для применения защиты имеют значение вид счёта и основание списания.
Как считают остаток, если счетов несколько
Защищённую сумму рассчитывают по совокупности текущих счетов заёмщика в одном банке. Отдельного остатка в 101 702 тенге на каждом счёте правило не предусматривает.
Поэтому количество счетов внутри одного банка не увеличивает защищённую сумму. При проверке списания нужно учитывать общий остаток на текущих счетах этого банка.
Распространяется ли защита на сберегательный счёт
Правило касается текущих счетов. На сберегательные счета оно не распространяется, поэтому рассчитывать на сохранение той же суммы по этому основанию нельзя.
Название «защищённый остаток» само по себе не означает защиту всех денег заёмщика в банке. Сначала нужно определить, к какому виду относится счёт, с которого взыскивают задолженность.
Нужно ли платить кредит при защищённом остатке
Да. Наличие защищённой суммы не освобождает заёмщика от обязательств по погашению задолженности. Просроченный долг сохраняется.
Иными словами, остаток определяет, какую сумму должны сохранить на текущих счетах при соответствующем взыскании. Само обязательство вернуть деньги банку продолжает действовать.
Действует ли остаток при взыскании через исполнителя
Если деньги взыскивают в ходе исполнительного производства по инкассовому распоряжению, применяются другие законодательные нормы. Это отдельное основание взыскания денег со счёта.
Поэтому обещание оставить 101 702 тенге нельзя переносить на все случаи ареста и списания. Защита при взыскании банковской просрочки не даёт такой же автоматической гарантии при исполнении инкассового распоряжения.
Какие изменения предлагает Нацбанк
Нацбанк сообщил о планах закрепить сохранение прожиточного минимума при поступлении инкассовых распоряжений. Ещё одно предложение касается ареста: при нескольких счетах должника банк должен обеспечивать арест суммы на одном из них.
Эти предложения касаются отдельного порядка взыскания. Считать их уже действующей гарантией сохранения денег при любом аресте нельзя.
Что проверить, если деньги списали за долг
Для начала уточните вид счёта и основание взыскания. Если речь о текущих счетах в одном банке, учитывайте их общий остаток. Отдельно выясните, связано ли списание с исполнительным производством.
Проще говоря: 101 702 тенге — защищённый остаток для определённого случая взыскания банковской просрочки. Сейчас проверьте, с какого счёта и на каком основании списали деньги: от этого зависит, применима ли защита.