
Иллюстрация: ЖИ
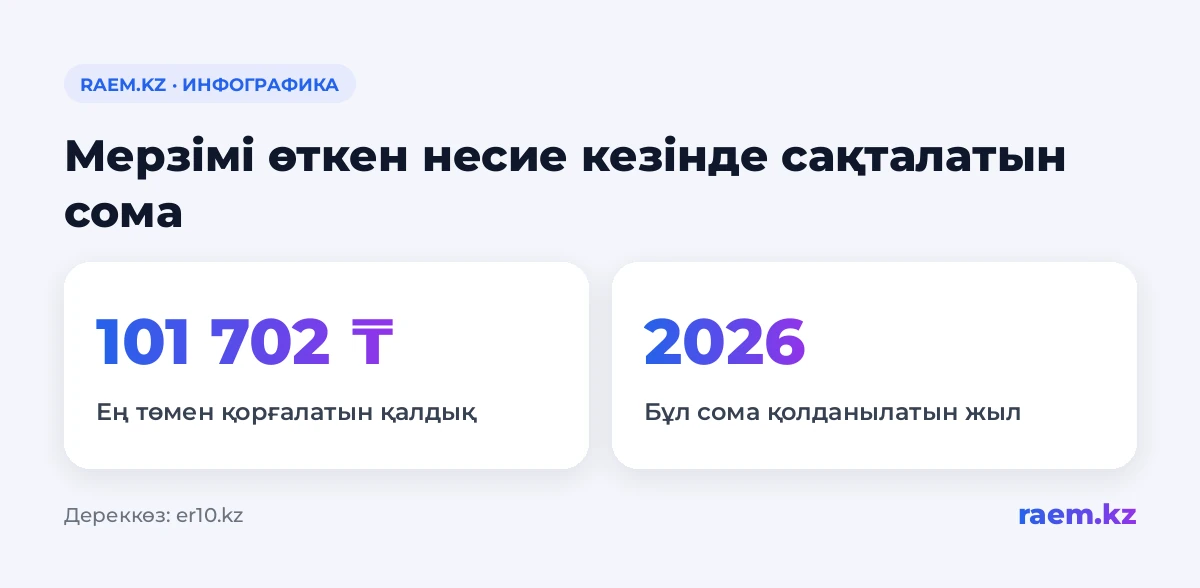
Мерзімі өткен банк берешегін өндіріп алғанда, қарыз алушының ағымдағы шоттарында кемінде 101 702 теңге қалуға тиіс. Бұл — 2026 жылғы ең төменгі күнкөріс деңгейінің екі еселенген мөлшері (er10.kz). Бұл қорғаныс шоттан ақша алынған немесе оған тыйым салынған кездің бәрінде бірдей автоматты түрде қолданылмайды. Сома бір банктегі барлық ағымдағы шот бойынша бірге есептеледі. Атқарушылық іс жүргізу арқылы өндіріп алуға басқа нормалар қолданылады.
Төлем кешіккенде банк қанша ақша қалдыруға тиіс
Берешекті осылай өндіріп алғанда қарыз алушыға қалдырылатын соманы қорғалатын ең төменгі қалдық деп атайды. 2026 жылы ол 101 702 теңгені құрайды. Бұл — мерзімі өткен банк берешегі өндіріп алынғаннан кейін шоттарда қалуға тиіс ақша.
Бұл қалдық күнделікті шығынға қажет қаражатты қорғайды. Алайда осы соманың белгіленуі ақша өндіріп алу жөніндегі кез келген талапқа бірдей шектеу қойылатынын білдірмейді. Қорғаныстың қолданылуы шоттың түріне және ақшаның қандай негізде алынғанына байланысты.
Бірнеше шот болса, қалдық қалай есептеледі
Қорғалатын сома қарыз алушының бір банктегі барлық ағымдағы шоты бойынша есептеледі. Ереже әр шотта бөлек 101 702 теңге қалдыруды көздемейді.
Сондықтан бір банктегі шот саны қорғалатын соманы көбейтпейді. Ақшаның шоттан алынуын тексергенде, сол банктегі ағымдағы шоттарда қалған жалпы соманы ескеру керек.
Қорғаныс жинақ шотына қолданыла ма
Ереже ағымдағы шоттарға қатысты. Ол жинақ шоттарына қолданылмайды, сондықтан осы ережеге сүйеніп, оларда да дәл сондай сома қалады деп есептеуге болмайды.
«Қорғалатын қалдық» деген атау қарыз алушының банктегі бүкіл ақшасы қорғалады дегенді білдірмейді. Алдымен берешек өндіріліп алынатын шоттың қай түрге жататынын анықтау керек.
Қорғалатын қалдық болса да, кредитті төлеу керек пе
Иә. Қорғалатын соманың болуы қарыз алушыны берешекті өтеу міндетінен босатпайды. Мерзімі өткен берешек сақталады.
Басқаша айтқанда, бұл қалдық тиісті жағдайда берешекті өндіріп алғанда ағымдағы шоттарда қанша ақша қалуға тиіс екенін белгілейді. Ал банкке ақшаны қайтару міндеті күшінде қалады.
Сот орындаушысы арқылы өндіріп алғанда бұл қалдық сақтала ма
Ақша атқарушылық іс жүргізу аясында инкассолық өкім бойынша өндіріп алынса, заңнаманың басқа нормалары қолданылады. Бұл — шоттан ақша өндіріп алудың бөлек негізі.
Сондықтан 101 702 теңге қалдыру туралы уәдені шотқа тыйым салынған немесе одан ақша алынған барлық жағдайға қолдануға болмайды. Мерзімі өткен банк берешегін өндіріп алу кезіндегі қорғаныс инкассолық өкім орындалғанда дәл сондай автоматты кепілдік бермейді.
Ұлттық банк қандай өзгерістер ұсынады
Ұлттық банк инкассолық өкімдер түскен кезде ең төменгі күнкөріс деңгейіне тең соманы сақтауды бекітуді жоспарлап отырғанын хабарлады. Тағы бір ұсыныс шотқа тыйым салуға қатысты: борышкердің бірнеше шоты болса, банк соманы солардың бірінде бұғаттауды қамтамасыз етуге тиіс.
Бұл ұсыныстар өндіріп алудың бөлек тәртібіне қатысты. Оларды шотқа кез келген тыйым салынғанда ақшаны сақтап қалудың қазірдің өзінде қолданыстағы кепілдігі деп санауға болмайды.
Қарыз үшін шоттан ақша алынса, нені тексеру керек
Алдымен шоттың түрін және ақшаның қандай негізде өндіріп алынғанын нақтылаңыз. Әңгіме бір банктегі ағымдағы шоттар туралы болса, олардағы жалпы қалдықты ескеріңіз. Ақшаның алынуы атқарушылық іс жүргізуге байланысты ма, соны да бөлек анықтаңыз.
Қарапайым тілмен айтқанда, 101 702 теңге — мерзімі өткен банк берешегін өндіріп алудың белгілі бір жағдайында қорғалатын қалдық. Қазір ақшаның қай шоттан және қандай негізде алынғанын тексеріңіз: қорғаныстың қолданылуы осыған байланысты.