
Автолизинг может снизить ежемесячный платёж за счёт переноса части стоимости машины на конец договора. Однако клиенту нужно учитывать первоначальный взнос, ежегодное КАСКО и остаточный платёж при выкупе. Меньший платёж в месяц сам по себе не означает, что автомобиль обойдётся дешевле.
Механизм платежей и дополнительные расходы описал председатель президиума ассоциации «КазЛизинг» Дархан Абдыкалык в комментарии LS. Отдельный пример действующей программы — совместный продукт Nomad Leasing Solutions и Allur: Zakon.kz сообщает о первоначальном взносе от 20%, возможности остаточного платежа и сохранении права собственности за лизинговой компанией до выкупа.
Сколько нужно внести за автомобиль
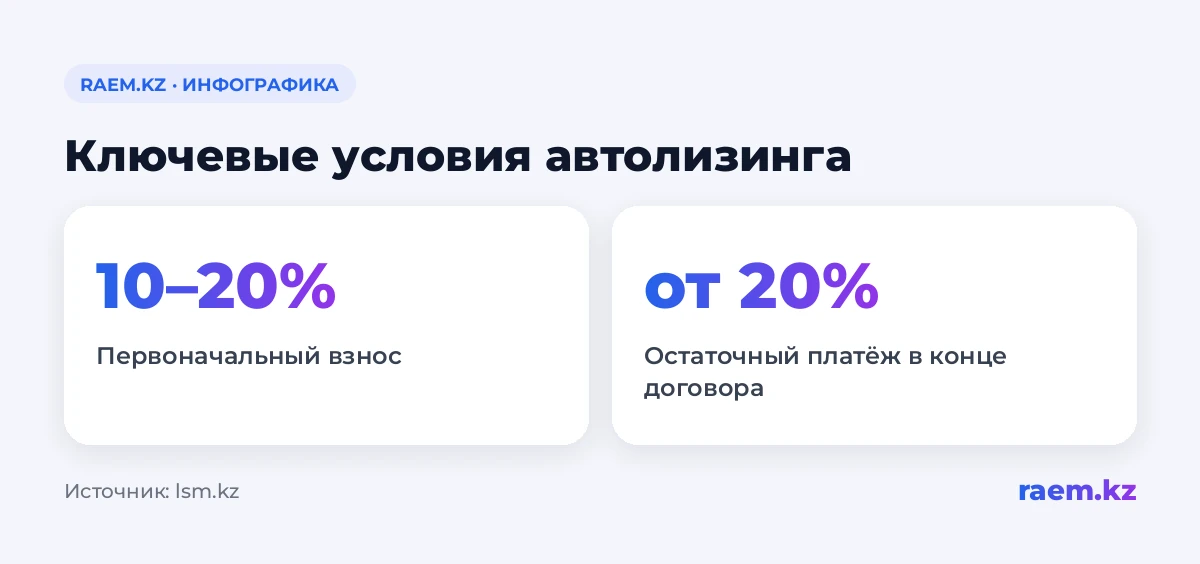
Первоначальный взнос зависит от лизинговой компании. По словам Абдыкалыка, он может составлять 10–20% стоимости автомобиля. Это оценка спикера, а конкретную сумму определяют условия выбранного предложения.
В программе Nomad Leasing Solutions и Allur, описанной Zakon.kz, первоначальный взнос начинается от 20%. Этот пример показывает, почему параметры конкретной программы нужно проверять отдельно.
По словам Абдыкалыка, лизингополучателю также предстоит ежегодно оплачивать КАСКО — страховку самого автомобиля. При выборе машины нужно учитывать и стартовый взнос, и регулярные платежи, и страхование.
Почему ежемесячный платёж может быть ниже
Лизинговая компания может перенести часть стоимости машины на конец срока договора. По данным «КазЛизинга», такой остаточный платёж обычно составляет от 20% стоимости автомобиля. По объяснению ассоциации, это позволяет уменьшить ежемесячный взнос по сравнению с классическим автокредитом на ту же сумму и срок.
Механизм подтверждается и условиями программы Nomad Leasing Solutions и Allur, опубликованными Zakon.kz: часть стоимости автомобиля, от 20%, можно перенести на конец договора, снизив ежемесячный платёж. Это условия конкретной программы, а не единый стандарт для рынка.
Перенос платежа уменьшает текущую нагрузку на бюджет, но для выкупа машины остаточную сумму всё равно нужно учитывать. Сравнивать предложения стоит при одинаковой стоимости автомобиля и сроке финансирования, с учётом всех платежей.
Какие расходы учитывать помимо платежей
ГЭСВ — годовая эффективная ставка вознаграждения. По словам Абдыкалыка, при её расчёте для автолизинга должны учитываться обязательные расходы, включая страхование и установку GPS-оборудования.
Затраты на эксплуатацию и обслуживание автомобиля, по его объяснению, в ставку не входят. Среди примеров он назвал замену шин и техническое обслуживание. Эти расходы также нужно заложить в бюджет.
Кому принадлежит машина до выкупа
До полного выкупа автомобиль остаётся собственностью лизинговой компании. Это условие указано и в объяснении «КазЛизинга», и в описании программы Nomad Leasing Solutions и Allur.
По словам представителей ассоциации, по окончании договора автомобиль можно выкупить или вернуть лизингодателю. Возможность возврата нужно проверять в конкретном договоре: например, в программе, о которой сообщает Zakon.kz, возврат и смена автомобиля доступны для машин отечественного производства.
Можно ли получить лизинг после отказа банка
По оценке Абдыкалыка, такая возможность есть. Лизинговые компании самостоятельно оценивают риски, учитывая кредитную историю клиента, его финансовые обязательства и другие обстоятельства.
Отказ банка поэтому не исключает одобрения лизинга, но и не гарантирует его. Решение зависит от оценки конкретной компании.
Что сравнить перед оформлением
Перед подписанием договора сравните первоначальный взнос, ежемесячные платежи, остаточный платёж, ГЭСВ и стоимость ежегодного КАСКО. Отдельно предусмотрите расходы на обслуживание машины.
Уточните условия выкупа и возврата автомобиля. Это поможет оценить общую сумму расходов и понять, сколько потребуется заплатить к завершению договора, если вы планируете оставить машину себе.