
Автолизингтің ай сайынғы төлемі автокредиттен аз болуы мүмкін: көлік құнының бір бөлігі шарт мерзімінің соңына қалдық төлем ретінде қалдырылады. Алайда клиент бастапқы жарна, сақтандыру және көлікті күтіп ұстау шығындарын да ескеруі керек. Ай сайынғы төлемнің аз болуы көлікті сатып алу арзанға түседі дегенді білдірмейді.
«КазЛизинг» қауымдастығы төралқасының төрағасы Дархан Абдықалық автолизингтің ықтимал шарттарын LS басылымына түсіндірді. Ал бастапқы жарна мен қосымша шығындардың шартта көзделуі Өнеркәсіп және құрылыс министрінің 2026 жылғы 24 қыркүйектегі № 476 бұйрығының қосымшасында көрсетілген. Нақты төлемдер компанияның ұсынысы мен шарт талаптарына байланысты.
Көлік үшін қанша бастапқы жарна төлеу керек
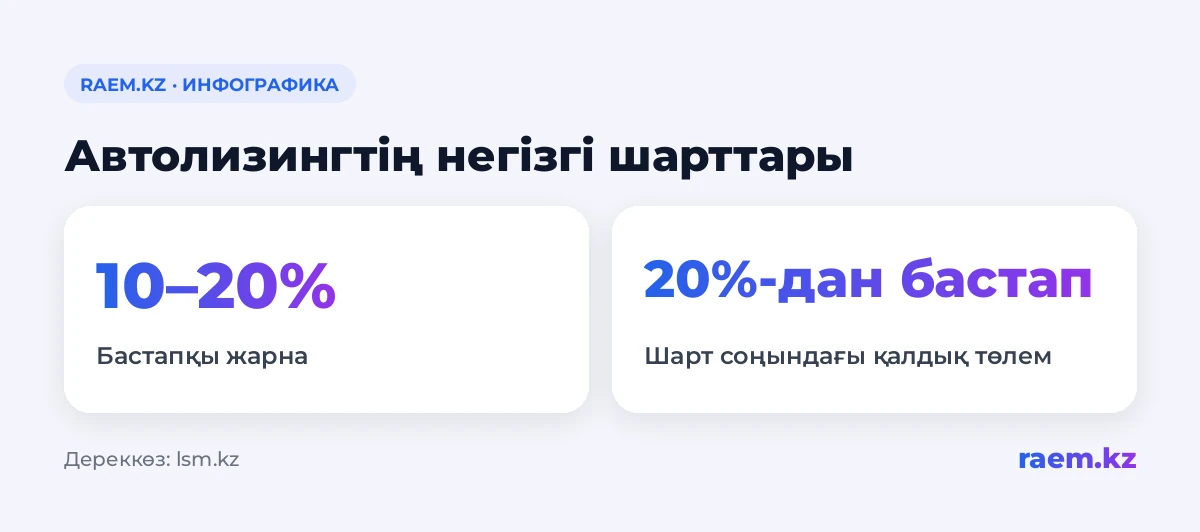
Бастапқы жарна лизинг компаниясына байланысты. Абдықалықтың айтуынша, ол көлік құнының 10–20%-ын құрауы мүмкін. Бұл — алғашқы төлем, одан кейін клиент шарт бойынша төлем жасауды жалғастырады.
Жарнадан бөлек, сақтандыруды да ескеру керек. Абдықалық сипаттаған шарттар бойынша лизинг алушы жыл сайын КАСКО — көліктің өзін сақтандыру ақысын төлейді. Сондықтан көлік таңдағанда бастапқы жарнаны, тұрақты төлемдерді және жыл сайынғы сақтандыру полисін бірге есептеген жөн.
№ 476 бұйрықтың қосымшасында бастапқы жарна шартта көзделетін төлемдердің қатарына енгізілген. Құжатта сақтандыру төлемдері, көлікті техникалық жарамды күйде ұстау және мониторинг құрылғыларын орнату мен оларға қызмет көрсету шығындары да аталған. Бұл тізім Абдықалық айтқан 10–20% жарнаны барлық компанияға ортақ талап ретінде бекітпейді.
Ай сайынғы төлем неге аз болуы мүмкін
Лизинг компаниясы көлік құнының бір бөлігін шарт мерзімінің соңына қалдыра алады. «КазЛизинг» қауымдастығының LS-ке берген түсіндірмесіне сәйкес, мұндай қалдық төлем әдетте көлік құнының 20%-ынан басталады.
Қауымдастықтың түсіндіруінше, осының арқасында ай сайынғы төлем дәл сол сомаға және мерзімге алынған кәдімгі автокредитке қарағанда төмен болуы мүмкін.
Мұндай нұсқа бюджетке түсетін ағымдағы жүктемені азайтады. Алайда көлікті сатып алу үшін шарт соңындағы қалдық төлемді де ескеру қажет. Ұсыныстарды көлік құны, бастапқы жарнасы және қаржыландыру мерзімі бірдей болғанда, барлық төлемді қосып салыстырған жөн.
Мөлшерлемеге қандай шығындар кіреді
ЖТСМ — жылдық тиімді сыйақы мөлшерлемесі. Ол міндетті шығындарды ескере отырып, қаржыландыру құнын бағалауға көмектеседі. Абдықалықтың айтуынша, автолизинг үшін оны есептегенде сақтандыру мен GPS жабдығын орнату шығындары ескерілуі керек.
Оның түсіндіруінше, көлікті пайдалану мен күтіп ұстауға байланысты өзге шығындар мөлшерлемеге кірмейді. Мысал ретінде ол шина ауыстыру мен техникалық қызмет көрсетуді атады. Бұл шығындар ЖТСМ-ге кірмесе де, клиенттің бюджетіне әсер етеді.
Толық сатып алғанға дейін көлік кімге тиесілі
Қауымдастықтың түсіндіруінше, толық сатып алғанға дейін көлік лизинг компаниясының меншігінде қалады. Клиент көлікті пайдаланып, төлем жасап отырады, бірақ меншік құқығы әзірге лизинг берушіге тиесілі болады.
LS материалында шарт аяқталғанда көлікті сатып алу немесе компанияға қайтару мүмкіндігі де айтылған. Нақты ұсыныста осы нұсқалардың бар-жоғын және олардың талаптарын шарттан тексеру керек.
Банк бас тартқаннан кейін лизинг алуға бола ма
Абдықалықтың бағалауынша, мұндай мүмкіндік бар. Лизинг компаниялары тәуекелдерді өздері бағалап, клиенттің кредиттік тарихын, қаржылық міндеттемелерін және басқа да жағдайларды ескереді.
Сондықтан банктің бас тартуы лизинг алуға кедергі бола бермейді. Алайда бұл мақұлдауға кепілдік бермейді: қаржыландыру туралы шешімді нақты компанияның өзі қабылдайды.
Рәсімдеу алдында нені салыстыру керек
Ай сайынғы төлемнің аз болуы ағымдағы жүктемені жеңілдетуі мүмкін, бірақ көлікті сатып алу үшін қалдық төлемді де есептеу қажет. Шартқа қол қоймас бұрын бастапқы жарнаны, ай сайынғы және қалдық төлемдерді, ЖТСМ мен жыл сайынғы КАСКО ақысын салыстырыңыз. Көлікті күтіп ұстау және шартта көзделген өзге шығындарды да ескеріңіз.
Көлікті сатып алу және қайтару талаптарын бөлек нақтылап алыңыз. Сонда көлікті пайдалану кезінде қанша төлеу керегі және шарт аяқталғанда қандай төлем қалатыны түсінікті болады.