Фото: Bia Limova / Pexels
Платежи по всем кредитам казахстанца не должны превышать половины его среднемесячного дохода. При доходе 500 тыс. тенге это максимум 250 тыс. тенге в месяц. АРРФР — Агентство по регулированию и развитию финансового рынка — запустило регулярную проверку правильности расчётов в 11 крупных банках (kursiv.media). Проверки касаются соблюдения действующего ограничения: новый запрет на выдачу займов не вводят.
Как считают долговую нагрузку заёмщика
Коэффициент долговой нагрузки, или КДН, показывает соотношение ежемесячных платежей по всем кредитам человека и его среднемесячного дохода. Предельное значение — 0,5, то есть 50% дохода.
Этот показатель помогает оценить, сможет ли человек платить по действующим обязательствам и новому займу. Поэтому при расчёте важны обе части: доход заёмщика и его кредитные платежи.
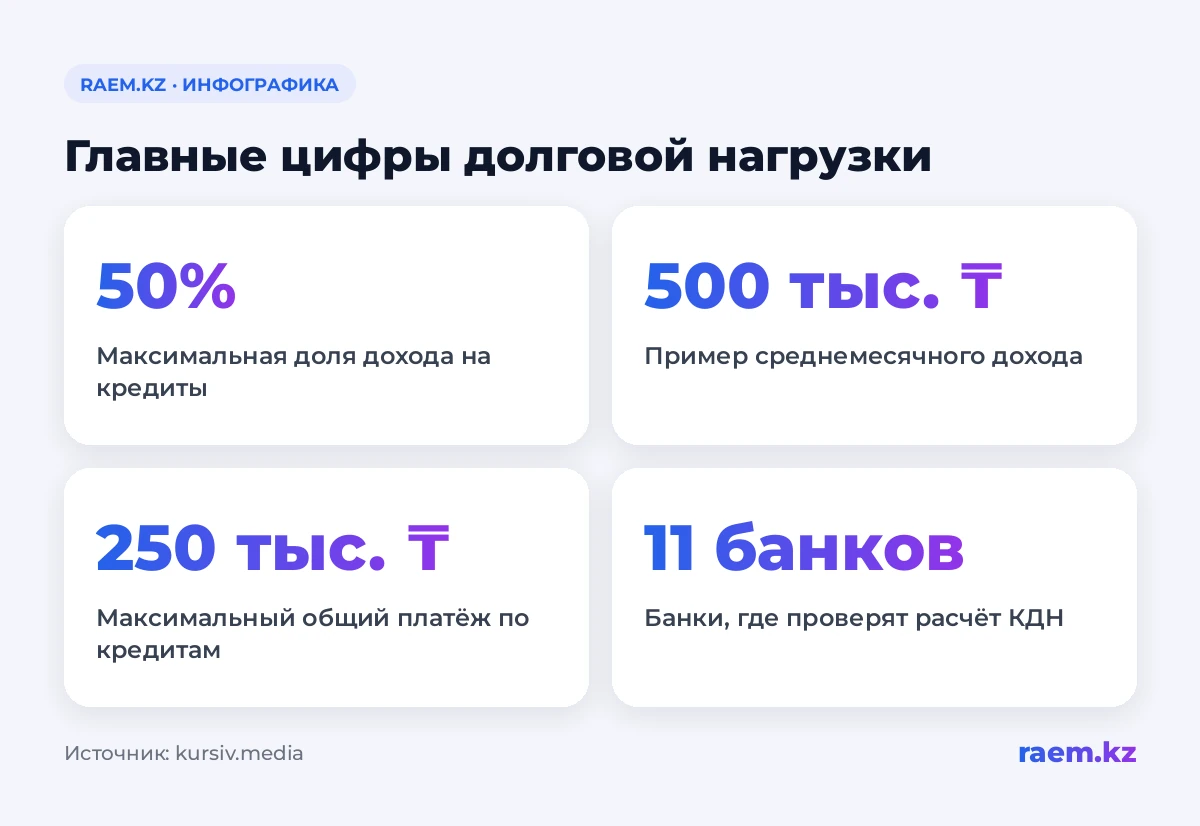
Сколько можно платить при доходе 500 тыс. тенге
При среднемесячном доходе 500 тыс. тенге общий платёж по кредитам не должен превышать 250 тыс. тенге. Это предел для всех займов вместе.
При оценке нового займа банк должен учитывать уже действующие обязательства. Если смотреть только на будущий платёж, полной картины долговой нагрузки не получится.
Могут ли отказать в новом кредите после проверки
Запуск проверок сам по себе не вводит дополнительного ограничения для заёмщиков. Предел долговой нагрузки остаётся прежним — половина среднемесячного дохода.
Однако корректный расчёт может повлиять на решение по новой заявке. Если платежи окажутся выше допустимого уровня, заёмщик может получить отказ. Это возможное последствие проверки расчётов, а не объявленный запрет на кредиты.
Что АРРФР проверит в 11 банках
Новый процесс называется Debt Service Review, сокращённо DSR. Его задача — проверить, правильно ли банки рассчитывают КДН и оценивают доходы и кредитные обязательства клиентов.
Перед запуском регулярных проверок агентство провело пилотный проект в восьми банках. Он выявил расхождения в подходах к расчёту. «Итоги пилотного проекта подтвердили необходимость внедрения DSR в регулярный надзорный процесс», — сообщили в АРРФР.
Агентство намерено сделать практику расчётов единообразной. По его оценке, недооценка долговой нагрузки повышает риски для банков и усиливает закредитованность граждан.
Что произойдёт по итогам проверок
АРРФР оценит характер и существенность выявленных нарушений. После этого агентство рассмотрит надзорные меры и необходимость планов, по которым банки будут исправлять недостатки.
Результаты также используют для подготовки предложений по изменению требований к расчёту КДН. Пока речь идёт о будущих предложениях: запуск проверки не означает, что такие изменения уже приняты.
Проще говоря
Перед заявкой на новый кредит сопоставьте все ежемесячные платежи со своим среднемесячным доходом. Ориентир — не более половины дохода, включая платёж по будущему займу.
При доходе 500 тыс. тенге сравнивайте общую сумму платежей с пределом в 250 тыс. тенге. Именно правильность такого соотношения теперь будут регулярно проверять в 11 банках.