Фото: Audy of Course / Pexels
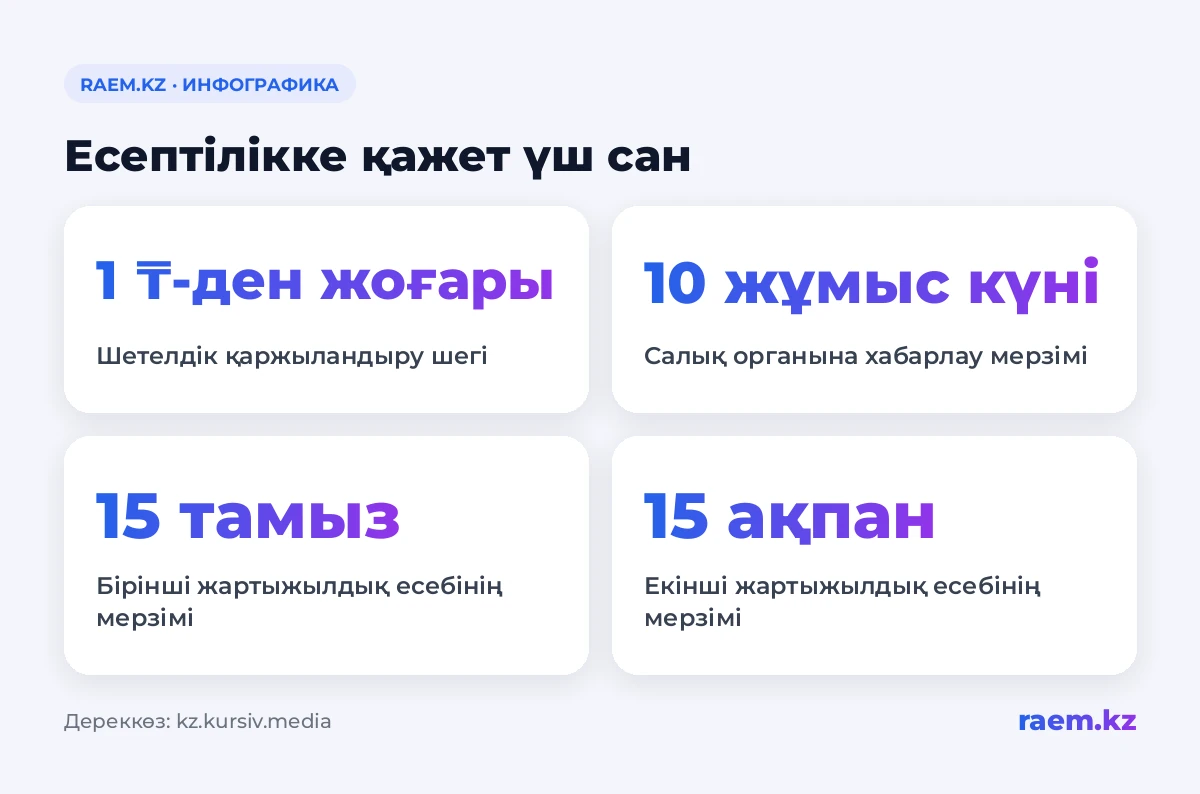
Қазақстанда шетелден келген 1 теңгеден асатын қаржы белгілі бір қызмет түрлеріне жұмсалса, ол туралы салық органына хабарлау керек. Басқа елдегі туыстан келген кәдімгі аударым өздігінен мұндай міндет жүктемейді. 2026 жылғы 9 қарашадағы №763 бұйрық есеп беру ережелерін, соның ішінде нысандар мен құжаттарды өңдеу тәртібін жаңартады (kz.kursiv.media). 1 теңгеден асатын шек бұған дейін де болған.
Шетелден келген ақша туралы кім есеп беруге міндетті
Талап жеке және заңды тұлғаларға, сондай-ақ ұйымдардың құрылымдық бөлімшелеріне қатысты. Шетелден келген қаржының қандай қызметке арналғаны маңызды:
- Заң көмегі, соның ішінде кеңес беру және құқықтық ақпарат тарату. Азаматтар мен ұйымдардың мүддесін қорғау және олардың атынан өкілдік ету де осыған жатады.
- Қоғамдық пікірді зерттеу және әлеуметтанулық сауалнамалар жүргізу, соның ішінде нәтижелерін жариялау. Коммерциялық зерттеулер бұған кірмейді.
- Коммерциялық емес мақсатта ақпарат жинау. Оны талдау мен тарату да тізімге кіреді.
Қоғамдық ұйымдар мен зерттеу орталықтары осы талаптарға сай келуі мүмкін. Міндет қаржының қандай қызметке түскеніне байланысты.
Қандай түсімдерді есепке алу керек
Ережелер шет мемлекеттерден келген ақша мен өзге де мүлікті қамтиды. Қаржыландыру көздеріне халықаралық және шетелдік ұйымдар, шетел азаматтары мен азаматтығы жоқ адамдар да жатады.
Мұнда бір маңызды жайт бар: шек «1 теңгеден асатын» деп көрсетілген. Тура 1 теңге үшін де есеп беру міндетті деу дәл емес.
Салықтық бақылауға қатысты басқа мәселелер мобильді аударымдарды бақылау және қазақстандықтардың сатып алған тауарлары туралы мәліметтер жайлы материалдарда талданған.
Салық органына қашан хабарлау керек
Хабарлауға 10 жұмыс күні беріледі. Мерзім ақша немесе мүлік алынған күннен кейінгі күннен бастап есептеледі.
Хабарлама беру мен жартыжылдық мәлімет тапсыру — екі бөлек міндет. Түсім туралы хабарлағаннан кейін жартыжылдықта алынған және жұмсалған қаржы жөнінде де есеп беру керек.
Жартыжылдық мәліметтерді қашан тапсыру керек
Мәліметтер 018.00ф нысаны бойынша беріледі. Мерзімі — есепті жартыжылдық аяқталғаннан кейінгі екінші айдың 15-інен кешіктірмей.
| Кезең | Тапсыру мерзімі |
|---|---|
| Бірінші жартыжылдық | 15 тамызға дейін |
| Екінші жартыжылдық | Келесі жылдың 15 ақпанына дейін |
Нысанда алынған және жұмсалған сомалар көрсетіледі. Мүлік пен қаржыландыру көздерін де көрсету керек. Шетел валютасымен түскен қаражат тиісті күнгі нарықтық бағам бойынша теңгеге қайта есептеледі.
Тізілімде қандай мәліметтер жарияланады
Мемлекеттік кірістер комитеті шетелден қаржы алушылардың дерекқорын жасайды. Ашық тізілімде алушының тегі, аты, әкесінің аты немесе ұйымның атауы жарияланады. Заңды тұлғаның БСН-ы болса, ол да көрсетіледі.
Тізілімге шетелдік қаржыландыру көзінің атауы және нақты алынған ақша сомасы немесе мүліктің теңгемен есептелген құны да енгізіледі.
Тізілім әр жартыжылдықтың қорытындысы бойынша жаңартылады. Жаңартылған ережелерге сай мәліметтер жартыжылдық есепті тапсыруға белгіленген мерзімнен кейінгі айдың 20-сынан кешіктірмей жарияланады.
Қарапайым тілмен айтқанда
Шетелдегі туыстан келген аударым өздігінен осы арнайы есепті тапсыруды талап етпейді. Міндет аталған қызмет түрлеріне шетелден 1 теңгеден асатын қаржы түскенде туындайды.
Осындай қаржы алсаңыз, түсімнің мақсаты мен алынған күнін тексеріңіз. Хабарлама беру үшін келесі күннен бастап 10 жұмыс күнін есептеңіз. Жартыжылдық мәліметтерді тапсыру мерзімін де бөлек белгілеп қойыңыз: 15 тамыз немесе келесі жылдың 15 ақпаны.