Фото: Tumisu / Pixabay
Нацбанк Казахстана не введёт с 2027 года лимит долга в восемь годовых доходов заёмщика. При этом ограничение по ежемесячным платежам сохранится, сообщает Kursiv со ссылкой на представителя регулятора (kz.kursiv.media).
Рост потребкредитования замедлился после прежних мер
Нацбанк планировал ввести дополнительное ограничение через коэффициент долга к доходу, или КДД. Он показывает соотношение общей задолженности человека и его годового дохода.
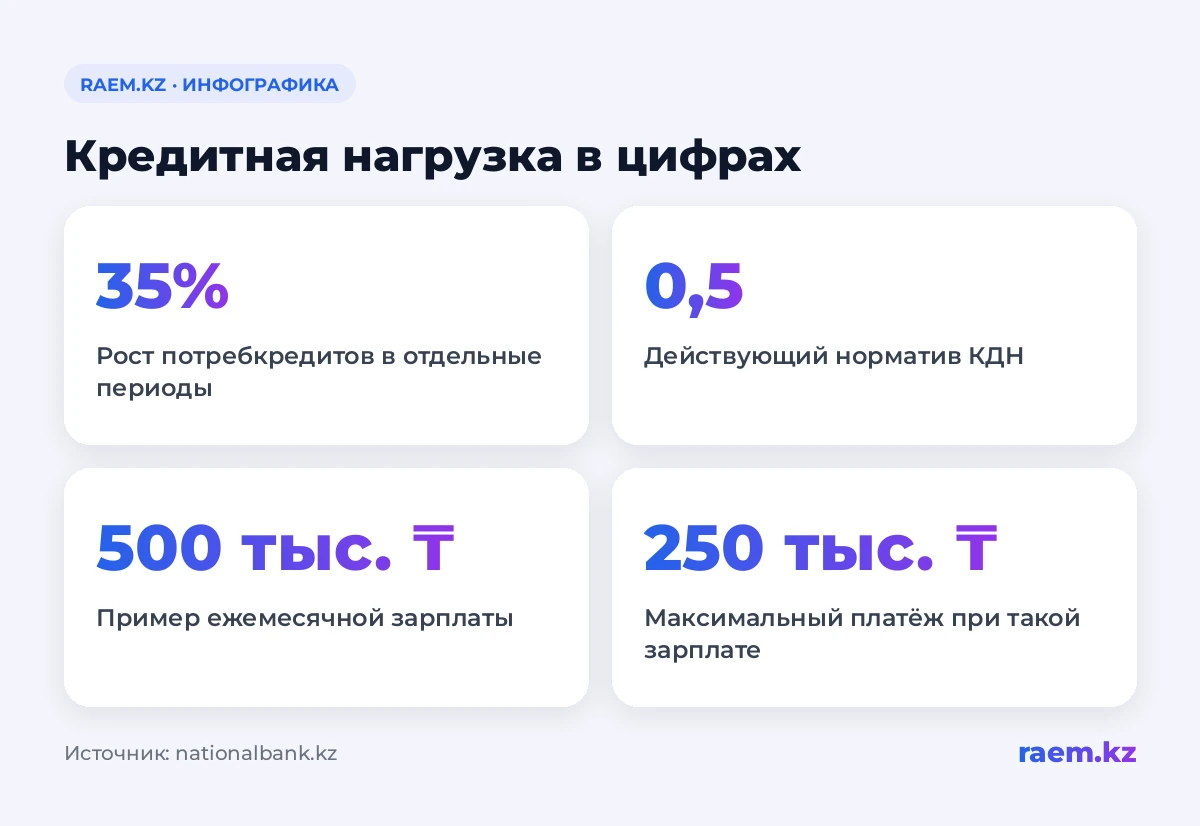
Директор департамента финансовой стабильности и исследований Нацбанка Олжас Кубенбаев объяснил отказ замедлением кредитования. По его словам, в отдельные периоды потребительские кредиты росли на 35%, и такие темпы вызывали опасения регулятора.
Ранее принятые меры помогли сдержать рост, сказал Кубенбаев. «Сейчас мы видим, что выдачи замедлились, темпы роста самого портфеля нормализовались», — пояснил он.
В Нацбанке сочли преждевременным вводить ещё одно ограничение, которое могло бы осложнить получение займов. Ранее регулятор также предлагал меры, которые должны сделать условия рассрочек прозрачнее.
Предел собирались установить с 1 января 2027 года
Нацбанк ввёл КДД в регуляторную практику в августе 2024 года. До публикации сообщения регулятора 20 мая 2026 года показатель находился в мониторинговом периоде (nationalbank.kz).
Тогда Нацбанк планировал установить с 1 января 2027 года предел по совокупной задолженности на уровне восьми годовых доходов заёмщика. Для этого подготовили проект постановления, сообщало LS (lsm.kz).
Например, при зарплате 500 тыс. тенге в месяц годовой доход составил бы 6 млн тенге. Первоначальное предложение предусматривало предел в восемь таких годовых доходов. С 2027 года этот предел вводить не будут.
Платежи по кредитам ограничены половиной дохода
В Казахстане уже действует другой показатель — коэффициент долговой нагрузки, или КДН. Он показывает, какую часть ежемесячного дохода заёмщик направляет на погашение кредитов.
При стандартном нормативе 0,5 платежи по всем займам не должны превышать половины дохода. Если зарплата составляет 500 тыс. тенге, на погашение кредитов можно направлять не более 250 тыс. тенге в месяц.
Это ограничение сохраняется. Продолжают действовать и требования банков к платёжеспособности заёмщиков.
КДД оценивал бы долг по другой мерке — относительно годового дохода. По словам Кубенбаева, показатели дополняют друг друга: ежемесячная нагрузка может выглядеть низкой, хотя совокупный долг остаётся высоким.
В расчёт КДД входит часть кредитного лимита
При расчёте КДД учитывают задолженность по непогашенным займам и микрокредитам, просроченные платежи и использованную часть кредитного лимита. К ним добавляют 10% неиспользованной части лимита (prg.kz).
Совокупный годовой доход рассчитывают по зарплате и другим доходам за последние шесть месяцев до обращения заёмщика. Среднемесячную сумму умножают на 12.
Так регулятор получает показатель для сопоставления с общей задолженностью. КДД продолжат использовать для наблюдения за рынком, хотя обязательный предел с 2027 года вводить не станут.
КДД планировали применять к ипотеке и автокредитам
По словам Кубенбаева, исторически наибольшая долговая нагрузка наблюдается в потребительском кредитовании. При этом КДД планировали использовать прежде всего для оценки долгосрочных займов, включая ипотеку и автокредиты.
Большую сумму долга можно распределить на длительный срок. Тогда ежемесячный платёж может укладываться в действующий норматив, хотя общая задолженность в несколько раз превышает годовой заработок.
Именно такие ситуации Нацбанк рассчитывал выявлять с помощью КДД. По словам Кубенбаева, умеренные платежи по долгосрочным займам могут сочетаться с высокой совокупной долговой нагрузкой.
Нацбанк продолжит собирать данные по займам
От КДД полностью не отказываются. Нацбанк получает сведения по отдельным категориям займов, включая потребительские кредиты, залоговые займы и автокредиты.
При сборе статистики обнаружились проблемы. По словам Кубенбаева, регулятор вместе с участниками рынка работает над их устранением.
Ранее Нацбанк оставлял за собой право изменить общий предел КДД, если риски в розничном кредитовании вырастут. Регулятор также допускал разные предельные значения для отдельных видов займов.
Среди других исследований регулятора — конкурс по распределению богатства в Казахстане.