Иллюстрация: ЖИ
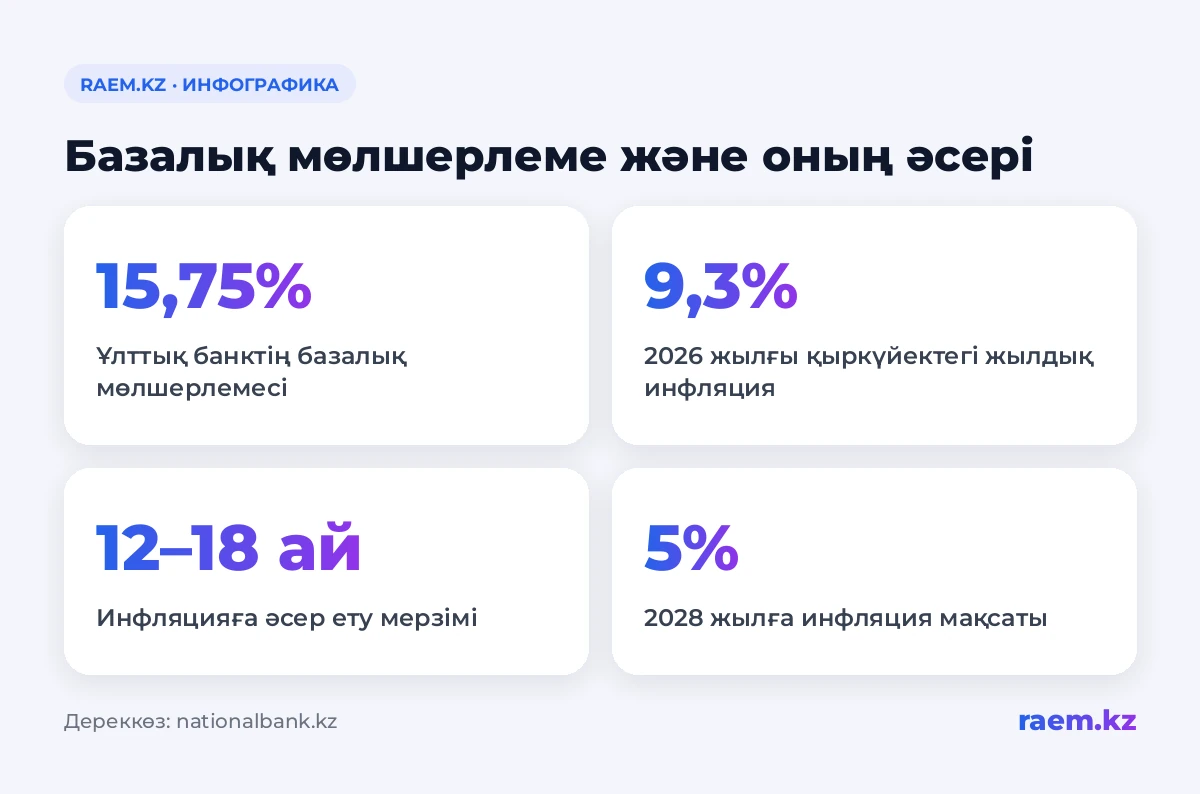
Ұлттық банктің базалық мөлшерлемесі деген не? Бұл — ақшаның құнын айқындайтын бағдар. Реттеуші сол арқылы несиеге, жинаққа және инфляцияға ықпал етеді. Ұлттық банктің хабарлауынша, 2026 жылғы 23 қазандағы шешім бойынша ол жылдық 15,75% деңгейінде белгіленген (nationalbank.kz). Мөлшерлеме төмендесе, банктердің ұсыныстары біртіндеп өзгеруі мүмкін. Бірақ мөлшерлемесі бекітілген қолданыстағы несие төлемі автоматты түрде азаймайды, деп түсіндіреді банк омбудсманы (bank-ombudsman.kz).
Ұлттық банктің базалық мөлшерлемесі: қарапайым тілмен түсіндірсек
Ұлттық банк базалық мөлшерлеме арқылы банктер арасындағы қысқа мерзімді операциялар бойынша пайыздың нысаналы деңгейін белгілейді. Реттеуші баға өсімін тежеу үшін экономикадағы ақшаның құнына осылай ықпал етеді.
Мөлшерлеме көтерілсе, ақша қымбаттайды. Бұл қаражат жинауға ынталандырып, тұтынуды шектейді: сұраныс азайған сайын бағаға қысым да бәсеңдейді. Ал мөлшерлеменің төмендеуі біртіндеп арзанырақ қаржыландыруға жағдай жасайды.
Қазір базалық мөлшерлеме қандай
2026 жылғы 3 қарашадағы жағдай бойынша базалық мөлшерлеме жылдық 15,75% болып тұр. Оның дәлізі — екі бағытта да бір пайыздық тармақ, яғни 14,75–16,75%.
Нақты банк өнімдерінің мөлшерлемелері бөлек белгіленеді. Сондықтан мөлшерлеменің төмендеуі несие мен депозитке қалай әсер ететіні банктің және шарттың талаптарына байланысты.
Мөлшерлеменің өзгеруі бағаға қашан әсер етеді
Ұлттық банктің бағалауынша, инфляцияға әсері 12–18 айдан кейін, яғни шамамен бір-бір жарым жылдан соң байқалады. Алдағы апталарда ықпалы шектеулі болады.
2026 жылғы қыркүйекте жылдық инфляция 9,3% болды. Баға өсімінің баяулауы және инфляциялық күтулердің төмендеуі реттеушіге мөлшерлемені азайтуға мүмкіндік берді. Оның мақсаты — 2028 жылы инфляцияны 5%-ға қайтару.
Қолданыстағы несие төлемі азая ма
Мөлшерлеме бекітілген болса, қол қойылған шарттың талаптары сақталады. Ұлттық банктің шешімі өздігінен пайызды да, ай сайынғы төлемді де өзгертпейді. Базалық мөлшерлеме көтерілгенде де осы қағида қолданылады.
Үнемдеуге мүмкіндік бар-жоғын бағалау үшін шартты және қайта қаржыландыру ұсыныстарын тексеріңіз. Қайта қаржыландыру — бұрынғы несиені өтеу үшін жаңа несие алу. Үнемделетін сома комиссиядан, сақтандырудан және өзге шығындардан асқанда бұл тиімді болады.
ЖТСМ-ді — жылдық тиімді сыйақы мөлшерлемесін — және төленетін жалпы соманы салыстырыңыз. Сондай-ақ несиені мерзімінен бұрын ішінара өтеуді қарастырыңыз: банк омбудсманы мұны шығынды азайтудың бір жолы деп атайды.
Жаңа несиелер неге бірден арзандай қоймайды
Банктер бұрын жоғары пайызбен тартқан ақшаны пайдалануды жалғастырады. Сондықтан олар үшін қаржыландыру құны біртіндеп төмендейді. Түпкілікті мөлшерлеме қарыз алушының тәуекеліне, банктің шығыны мен пайдасына да байланысты.
Ипотеканың мерзімі ұзақ әрі тәуекелі бар болғандықтан, ондағы өзгеріс одан да баяу болуы мүмкін. Оның шарттарына бастапқы жарна, кепіл, сақтандыру және субсидиялау әсер етеді. Базалық мөлшерлеменің төмендеуі жаңа қарыз пайызының да сонша азаюына кепіл болмайды.
Мөлшерлеме төмендегенде депозитпен не істеу керек
Теңгемен ашылатын жаңа салымдардың табыстылығы біраз уақыттан кейін төмендеуі мүмкін. Оның қаншалықты тез өзгеретіні банктерде қаражаттың болуына және олардың арасындағы бәсекеге байланысты. Tengrinews материалында экономистер осындай баға береді; бұл — болжам, болашақтағы шарттарға кепілдік емес (tengrinews.kz).
Ақшаңыз ұзақ уақыт қажет болмаса, табыстылықты бекіту мүмкіндігін қарастыру үшін мерзімді және жинақ салымдарын салыстырыңыз. Салым ашпас бұрын депозит мөлшерлемесін және шарт талаптарын тексеріңіз.
Жинағыңыздың бір бөлігін қажет кезде алуға болатындай сақтаңыз. Жинақ салымынан ақшаны мерзімінен бұрын алу қиынырақ, сондықтан таңдау жасағанда жоғары табыстылықтың өзі жеткіліксіз.
Ұлттық банк келесі шешімді қашан қабылдайды
Келесі жоспарлы шешім 2026 жылғы 4 желтоқсанда Астана уақытымен сағат 12:00-де жарияланады. Ақша-кредит саясаты комитеті жылына сегіз рет шешім қабылдайды. Мөлшерлеменің одан әрі төмендеуі бағаға қысымның тұрақты бәсеңдеуіне байланысты.
Шешімнің жарияланатын күні мен күшіне енетін күнін ажырату керек. Ұлттық банктің кестесіне сәйкес, шешімдер келесі аптаның алғашқы жұмыс күнінен бастап күшіне енеді.
Қарапайым тілмен айтқанда, базалық мөлшерлеме бағыт береді, ал жеке шығындарыңыз банкпен жасалған шартқа байланысты. Қазір несиеңіздің немесе салымыңыздың талаптарын тексеріп, ұсыныстарды толық құны мен ақшаны қажет кезде алу мүмкіндігіне қарай салыстырыңыз.