Иллюстрация: ЖИ
Қолданыстағы несиенің төлемін қайта қаржыландыру арқылы азайтуға болады: жаңа қарызбен ескі несие жабылады. Бірақ қайтару мерзімін ұзартсаңыз, ай сайынғы төлем азайғанымен, жалпы артық төлем өсуі мүмкін. Қаржыгер, экономика ғылымдарының кандидаты Айгерім Ильясова несиені ауыстырмас бұрын қандай шарттарды салыстыру керегін түсіндірді (kursiv.media).
Қайта қаржыландыру төлемді қалай азайтады
Қайта қаржыландыру кезінде қарыз алушы жаңа несие рәсімдеп, сол ақшамен бұрынғысын жабады. Мұндағы мақсат — тиімдірек шарттарға қол жеткізу. Алайда тиімділікті тек ай сайынғы төлемге қарап бағалау тәуекелді: оның көлемі мөлшерлемеге де, мерзімге де байланысты.
Сондықтан алдымен мақсатты анықтап алған жөн. Отбасы бюджетіне түсетін салмақты жеңілдету мен жалпы артық төлемді азайту әртүрлі нәтиже беруі мүмкін. Мерзімді ұзарту ай сайын аз төлеуге мүмкіндік береді, бірақ пайызды да ұзағырақ төлейсіз.
Жаңа несие аларда қандай мөлшерлемені салыстыру керек
Ильясова жылдық тиімді сыйақы мөлшерлемесіне — ЖТСМ-ге қарауға кеңес береді. Ол комиссиялар мен қарызға байланысты төлемдерді ескеріп, несиенің құнын бағалауға көмектеседі. Ұсыныстарды салыстыру үшін номиналды мөлшерлеменің өзі жеткіліксіз.
«Қарыз алушы үшін несиенің нақты құны номиналды мөлшерлемеден жоғары», — дейді қаржыгер.
Қандай қосымша төлемдерді тексеру керек
Ильясованың айтуынша, кейбір банктер ЖТСМ есебіне кірмейтін қосымша қызметтер ұсынады. Олардың ықтимал атауларына ол «қаржылық кепілдік» пен «сақтандыру өтемін» мысалға келтіреді. Жаңа қарыз таңдағанда мұндай шығындарды да ескеру керек.
Қайта қаржыландырмас бұрын ұсыныстағы барлық төлем туралы ақпарат сұраңыз. Шығынның толық сомасын қазіргі несие бойынша төлеуге қалған сомамен салыстырыңыз. Сонда қосымша қызметтерді есепке алғаннан кейін де ұсыныстың тиімді болып қалатыны көрінеді.
Қай кезде аз төлем артық төлемді көбейтеді
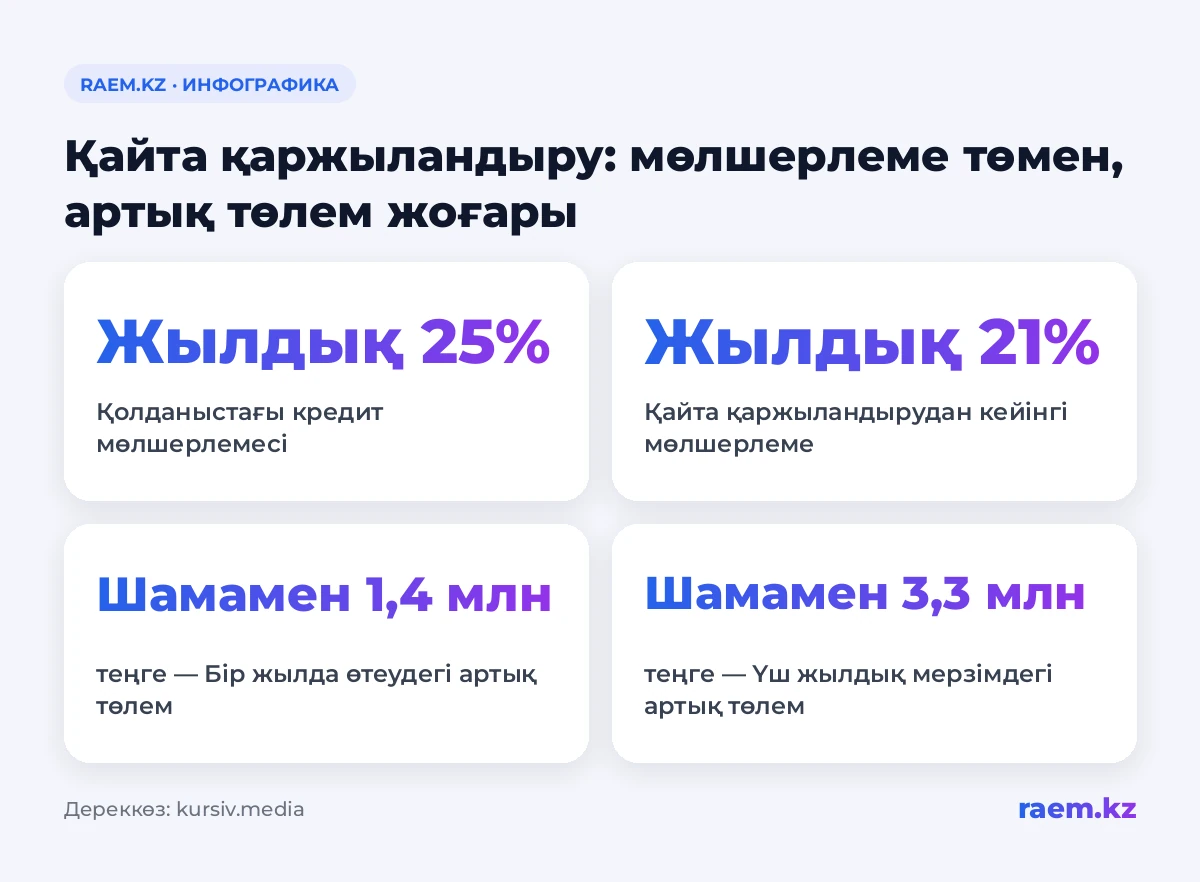
Ильясова жылдық мөлшерлемесі 25% болатын 10 млн теңге несиені мысалға келтіреді. Оны толық өтеуге бір жыл қалған. Оның есебінше, қалған артық төлем шамамен 1,4 млн теңге болады.
Осы қарызды 21%-бен қайта қаржыландырып, мерзімін үш жылға ұзартса, артық төлем шамамен 3,3 млн теңгеге дейін өседі. Ал ай сайынғы төлем екі еседен де көп азаяды.
| Мысалдағы шарттар | Несиені сол күйі қалдыру | Қайта қаржыландыру |
|---|---|---|
| Мөлшерлеме | Жылдық 25% | Жылдық 21% |
| Өтеуге қалған мерзім | Бір жыл | Үш жыл |
| Сарапшы есебіндегі артық төлем | Шамамен 1,4 млн теңге | Шамамен 3,3 млн теңге |
Артық төлемді тағы қалай азайтуға болады
Тағы бір жолы — несиені мерзімінен бұрын толық немесе ішінара өтеу. Бұл артық төлемді азайтуға мүмкіндік береді. Шарттарын банктен нақтылаңыз.
Егер мақсат ай сайын аз төлеу болса, жалпы артық төлемнің қаншалықты өсетінін бөлек тексеріңіз.