Иллюстрация: ЖИ
Зейнетақы жинағын жеке басқарушыларға берген қазақстандықтар тәуекел деңгейі өзіне сай портфельді таңдай алады. Консервативті нұсқа бәріне қолжетімді болады, ал қалғандары зейнетке шығуға қанша уақыт қалғанына байланысты ұсынылады. Бұл Қаржы нарығын реттеу және дамыту агенттігінің (ҚНРДА) 2026 жылғы 30 қазандағы № 155 қаулысында қарастырылған (kursiv.media). Әр басқарушы үш портфельге дейін ұсына алады, бірақ үшеуін де құруға міндетті емес.
Салымшылар үшін не өзгереді
Бұрын әр басқарушы клиенттеріне бір ортақ портфель, яғни зейнетақы ақшасы салынған инвестициялар жиынтығын ұсынатын. Енді портфельдер активтер құрамы, тәуекел деңгейі және табыстылықты бағалау мерзімі бойынша ерекшеленуі мүмкін.
Ережелер жеке басқарушылардағы зейнетақы ақшасына қатысты. 2026 жылғы 7 қыркүйектен бастап қазақстандықтар оларға жинағының 100%-ына дейін бере алады. Бұрынғы шек 50% болған.
Әр стратегияны кім таңдай алады
Қай портфельді таңдауға болатыны зейнет жасына қанша уақыт қалғанына байланысты болады. Зейнетке шығу жақындаған сайын ережелер рұқсат ететін тәуекел деңгейі де төмендейді.
| Стратегия | Кімге қолжетімді | Негізгі инвестициялар | Табыстылықты бағалау кезеңі |
|---|---|---|---|
| Консервативті | Жасына қарамастан барлық салымшыға | Негізінен облигациялар | Бір жыл |
| Орташа | Зейнетке шығуына үш жылдан астам уақыт қалғандарға | Акциялар мен облигациялар | Үш жыл |
| Тәуекелі жоғары | Зейнетке шығуына 13 жылдан астам уақыт қалғандарға | Негізінен акциялар | Бес жыл |
Тәуекелі жоғары портфель көбірек табыс әкелуі мүмкін, бірақ жинақтың құны да көбірек құбылады. Шетел валютасындағы инвестициялар үлесі де шектеледі: тиісінше 40%, 70% және 80%-ға дейін.
Табыстылық жеткіліксіз болса, айырманы кім өтейді
Әр портфельге табыстылықты салыстыратын жеке бағдар белгіленеді. Бұл қазақстандық және әлемдік акциялар мен облигацияларды қамтитын жиынтық нарық индексі болады. Басқарушының нәтижесі сонымен салыстырылады.
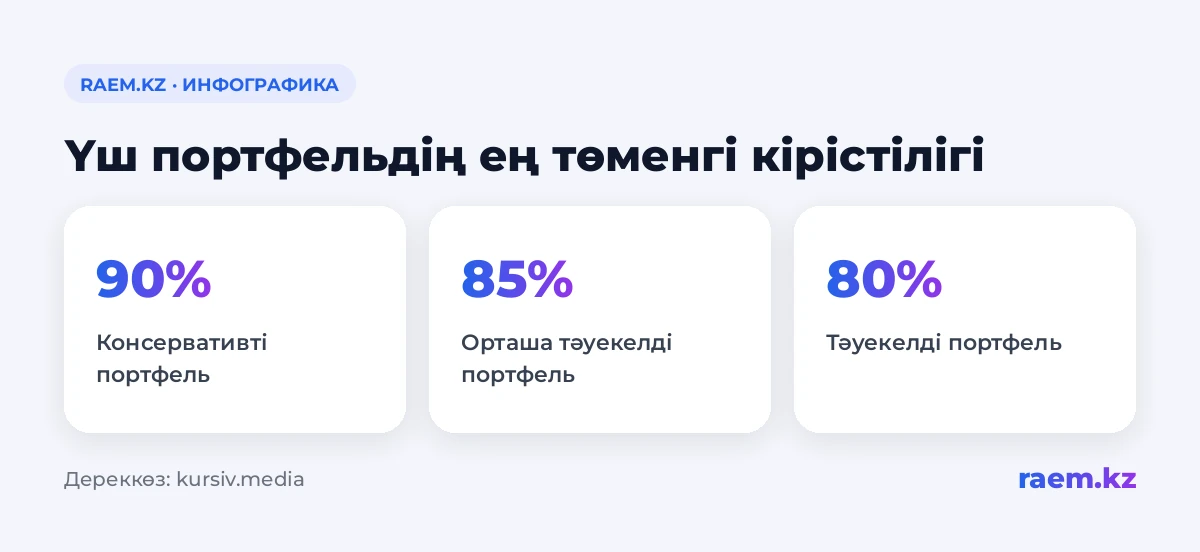
Ең төменгі табыстылық осы бағдарға байланысты белгіленеді: консервативті портфель үшін оның табыстылығының 90%-ы, орташа портфель үшін 85%-ы, тәуекелі жоғары портфель үшін 80%-ы. Мұнда бір маңызды жайт бар: бұл пайыздар бағдар нәтижесінің үлесін білдіреді. Олар салымшыға жылына 80–90% табыс уәде етпейді.
Белгіленген кезеңде нәтиже ең төменгі деңгейден аз болса, басқарушы айырманы өз капиталынан өтейді. Жинақ табыстылығын инфляциямен салыстыру үшін бөлек көрсеткіш қажет: жаңа ең төменгі деңгей нарық индексіне қатысты есептеледі.
Ақшаны қалай бөліп, портфельді қалай ауыстыруға болады
Жинақты бірнеше басқарушыға немесе бір компанияның бірнеше портфеліне бөліп беруге болады. Бір басқарушының портфельдері арасында жылына бір реттен артық ауысуға рұқсат етілмейді. Ол үшін Бірыңғай жинақтаушы зейнетақы қорының (БЖЗҚ) сайты арқылы өтініш беру қажет.
Әр портфельдің қаражаты зейнетақы активтерін сақтайтын кастодиан банктегі бөлек шоттарда есепке алынады. Басқарушы әр портфельдің нәтижесіне жеке жауап береді.
Зейнетке шығу жақындағанда не болады
Салымшының жасы стратегияға сай келмей қалса, БЖЗҚ ақшаны сол басқарушының қолайлы портфеліне аударады. Ондай нұсқа болмаса, қор салымшыға алдын ала ескертеді.
Ескертуден кейін басқа басқарушы компанияны таңдауға немесе жинақты Ұлттық банктің басқаруына қайтаруға болады.
Ережелер қашан күшіне енеді
Қаулы алғаш ресми жарияланғаннан кейін күнтізбелік 10 күн өткен соң күшіне енеді. Бірнеше портфель құру мүмкіндігі дәл осы құжатта қарастырылған.
Басқарушы портфельді табыстылықты бағалау кезеңі аяқталғаннан кейін ғана, бір жыл бұрын ескертіп жаба алады. Бұл ретте кемінде тағы бір портфельді сақтауға тиіс. Жабылатын портфельдің нәтижесі ең төменгі деңгейден аз болса, алдымен салымшыларға айырманы өтеуі керек.
Қарапайым тілмен айтқанда
Таңдау зейнетке шығуға қанша уақыт қалғанына және нақты басқарушы ұсынатын портфельдерге байланысты болады. Жинақты аударуды жоспарласаңыз, алдымен компания қандай стратегиялар ұсынатынын және жасыңызға қайсысы сай келетінін тексеріңіз. Шарттарды салыстырғанда бағалау кезеңін ескеріңіз: бір жыл, үш жыл немесе бес жыл.