Иллюстрация: ЖИ
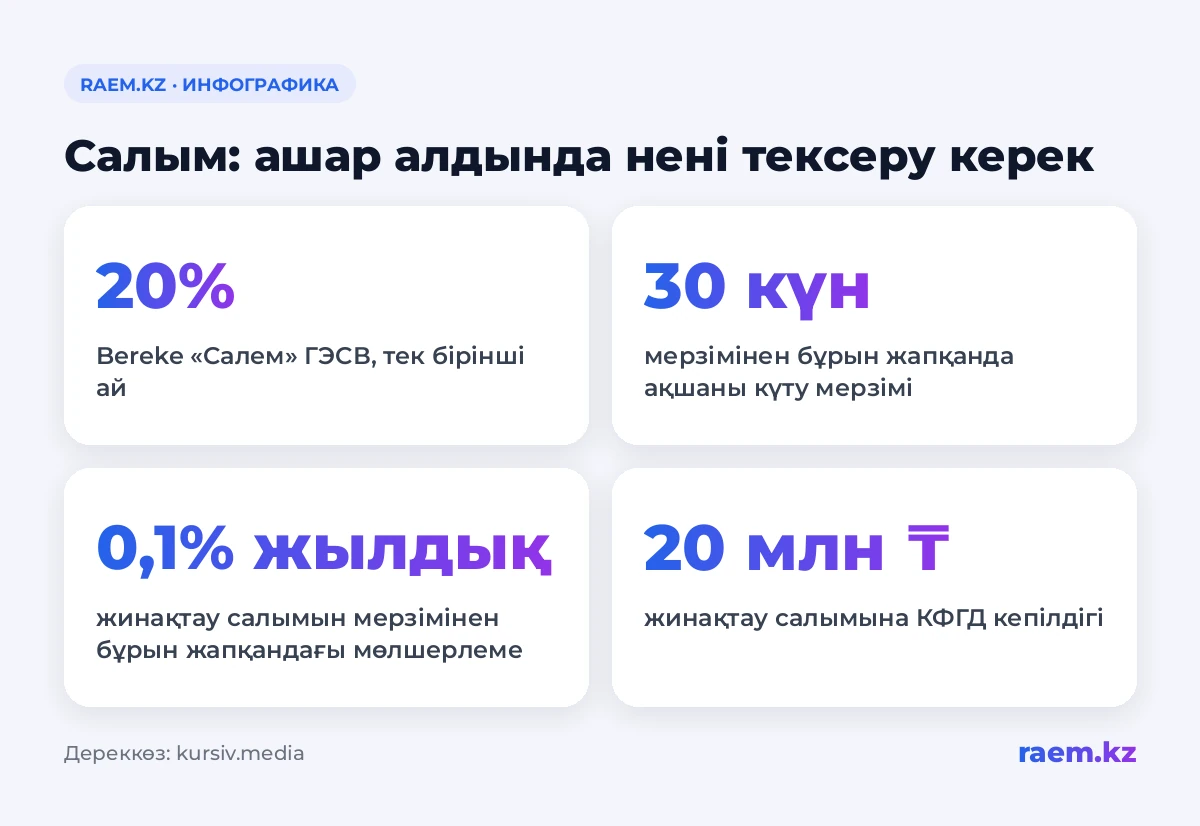
Жинақ депозиттері әдетте пайызды көбірек әкеледі, бірақ мерзімінен бұрын жапқанда ақшаны кемінде 30 күнтізбелік күн күтуге тура келеді. Жинаққа еркін қол жеткізу үшін банктің шарттарын сақтаған жағдайда мерзімсіз салым ыңғайлырақ. Айырмашылықты Қазақстандық депозиттерге кепілдік беру қоры — КФГД түсіндірді; банктердің жаппай ұсыныстарының ішінде табыстылық ЖТМ бойынша 20%-ға дейін жарияланған (kursiv.media).
Ақшаңызға қандай депозитті таңдау керек
Қазақстанда салымның үш негізгі түрі бар: мерзімсіз, мерзімді және жинақ салымдары. Ақшаға қол жеткізу, мерзімінен бұрын жапқандағы салдар және кепілдік мөлшері салымның түріне байланысты.
Мерзімсіз салым банк шарттарын сақтаған жағдайда шотты толтыруға және есептелген пайызды жоғалтпай ақша алуға мүмкіндік береді. Мысалы, ең төменгі қалдықты сақтау керек. Мұндай нұсқа қаржылық қауіпсіздік жастығына лайық.
Мерзімді салымды белгілі бір кезеңге ашады. Мерзімінен бұрын алуға болады, бірақ банк шартқа сай пайызды қайта есептеуге құқылы. Жинақ салымы әдетте табыстырақ, алайда ішінара алуға тыйым салынған.
Банктер қандай мөлшерлеме ұсынады
Депозит бойынша мөлшерлемелерді ЖТМ — жылдық тиімді сыйақы мөлшерлемесі бойынша салыстырған ыңғайлы. Ол капитализацияны ескереді: есептелген пайыз салымға қосылып, ол да табыс әкеле бастайды.
Kursiv-тің 6 қарашадағы салыстыруында мынадай шарттар келтірілген:
| Банк және салым | Мерзімі | ЖТМ |
|---|---|---|
| Bereke Bank, «Салем» | 3 ай | бірінші айда 20%, содан кейін 19% |
| Freedom Bank, «Стратегия» | 3 ай | 19,51% |
| ForteBank, толықтырусыз жинақ салымы | 3 ай | 18,2% |
| Еуразиялық банк, толықтырусыз Turbo Deposit | 1 ай | 18,07%-ға дейін |
| Halyk Bank, QORJIN | 3 ай | 18% |
| Kaspi Bank, жинақтаушы депозит | 3 ай | 18% |
| Alatau City Bank, Sandyq | 6 ай | 17,81%-ға дейін |
«Салемде» шектеу бар: ұсыныс жаңа клиенттерге және соңғы 90 күнде Bereke-де салымы болмағандарға ғана қолжетімді. Ең төменгі сома — 5 мың теңге. БЦК-тің «Менің мақсатым» депозиті бойынша 5 қарашадан бастап ЖТМ 18,04% болып тұр; оны 1 теңгеден ашуға болады.
Миллион теңге үш айда қанша табыс әкеледі
Тұрақты 20% ЖТМ кезінде миллион теңге үш айда шамамен 46,6 мың теңге әкеледі. Пайызды төлеудің нақты кестесі салым шарттарына байланысты.
Бұл «Салем» бойынша табыс уәдесі емес, есептеу мысалы: онда жоғары мөлшерлеме тек бірінші айда әрекет етеді. Нақты сома номиналды мөлшерлемеге, капитализацияға және ақша қанша күн тұрғанына байланысты.
Депозитті толықтыруға және ақша алуға бола ма
Қарапайым Kaspi Депозит 15% ЖТМ ұсынады, шотты толықтыруға және есептелген пайызды жоғалтпай ақша алуға мүмкіндік береді. 18%-дық жинақтаушы салымды да толықтыруға болады, бірақ оны кемінде 100 мың теңгеден ашуға болады.
Halyk-тің QORJIN салымында ең төменгі сома — 50 мың теңге. Толықтыру қолжетімді, ішінара алу — жоқ. ForteBank-те үш айға толықтырылатын жинақ салымы 18,1% ЖТМ әкеледі: толықтырусыз нұсқадан 0,1 пайыздық тармаққа аз.
Мерзімінен бұрын жапқанда пайызға не болады
Жинақ салымын мерзімінен бұрын жапқанда пайыз жылдық 0,1% мөлшерлемемен қайта есептеледі. Банкке өтініш бергеннен кейін ақшаны қайтаруды кемінде 30 күнтізбелік күн күтуге тура келеді.
QORJIN бойынша ақша бір айдан аз тұрса, пайыз есептелмейді. Бір айдан кейін мерзімінен бұрын жапқанда жылдық 0,1% мөлшерлеме қолданылады. Kaspi Депозиттің жинақтаушы түрінен келесі ұзартуға дейін ақша алғанда ағымдағы мерзімге сыйақы жоғалады.
КФГД қанша соманы кепілдендіреді
Теңгедегі мерзімсіз және мерзімді депозиттер бойынша КФГД 10 млн теңгеге дейін кепілдік береді. Жинақ салымдары бойынша — 20 млн теңгеге дейін. Лимитке салым есептелген пайызымен бірге кіреді.
Бір банкте бірнеше салым болса, кепілдік олардың жалпы сомасына қолданылады. Ұлттық валютада жинақ салымы болса, ең жоғары сома — 20 млн теңге. Сонымен бірге депозиттің басқа түрлері үшін өз шектеулері сақталады.
Қарапайым тілмен: ашар алдында нені тексеру керек
Ақша кенеттен керек болуы мүмкін болса, ішінара алуға рұқсат беретін салымды таңдаңыз. Соманы бірнеше айға қалдыруға дайын болсаңыз, табыстылықты және мерзімінен бұрын жапқандағы шығынды салыстырыңыз.
Ашар алдында мерзімін, ең төменгі соманы, ақша алу және ұзарту ережелерін тексеріңіз: мерзім біткеннен кейін депозит мөлшерлемесі өзгеруі мүмкін. Мысалы, 9 қарашадан бастап Freedom Bank жаңа және ұзартылатын салымдар үшін үш айлық «Стратегияның» ЖТМ-ін 19,20%-ға дейін төмендетуді жоспарлап отыр.