Иллюстрация: ИИ
Уменьшить платёж по действующему кредиту можно через рефинансирование: новый заём погашает старый. Но меньший платёж может увеличить общую переплату, если растянуть срок возврата денег. Финансист, кандидат экономических наук Айгерим Ильясова объяснила, какие условия сравнивать перед сменой кредита (kursiv.media).
Как рефинансирование уменьшает платёж
При рефинансировании заёмщик оформляет новый кредит и за его счёт закрывает прежний. Смысл в том, чтобы получить более выгодные условия. Однако оценивать выгоду только по ежемесячному платежу рискованно: он зависит и от ставки, и от срока.
Поэтому сначала нужно определить цель. Снижение нагрузки на семейный бюджет и уменьшение общей переплаты могут дать разные результаты. Более длинный срок позволяет платить меньше каждый месяц, но проценты придётся отдавать дольше.
Какую ставку сравнивать перед новым кредитом
Ильясова советует смотреть на годовую эффективную ставку вознаграждения — ГЭСВ. Она помогает оценить стоимость кредита с учётом комиссий и связанных с займом платежей. Одной номинальной ставки для сравнения предложений недостаточно.
«Для заемщика реальная стоимость кредита выше номинальной ставки», — отмечает финансист.
Какие дополнительные платежи проверить
По словам Ильясовой, некоторые банки предлагают сопутствующие услуги, которые не входят в расчёт ГЭСВ. Среди возможных названий она приводит «финансовую гарантию» и «страховое покрытие». Такие расходы тоже нужно учитывать при выборе нового займа.
Перед рефинансированием запросите информацию обо всех платежах по предложению. Сравните полную сумму расходов с тем, сколько осталось выплатить по текущему кредиту. Так будет видно, сохраняется ли выгода после дополнительных услуг.
Когда меньший платёж увеличивает переплату
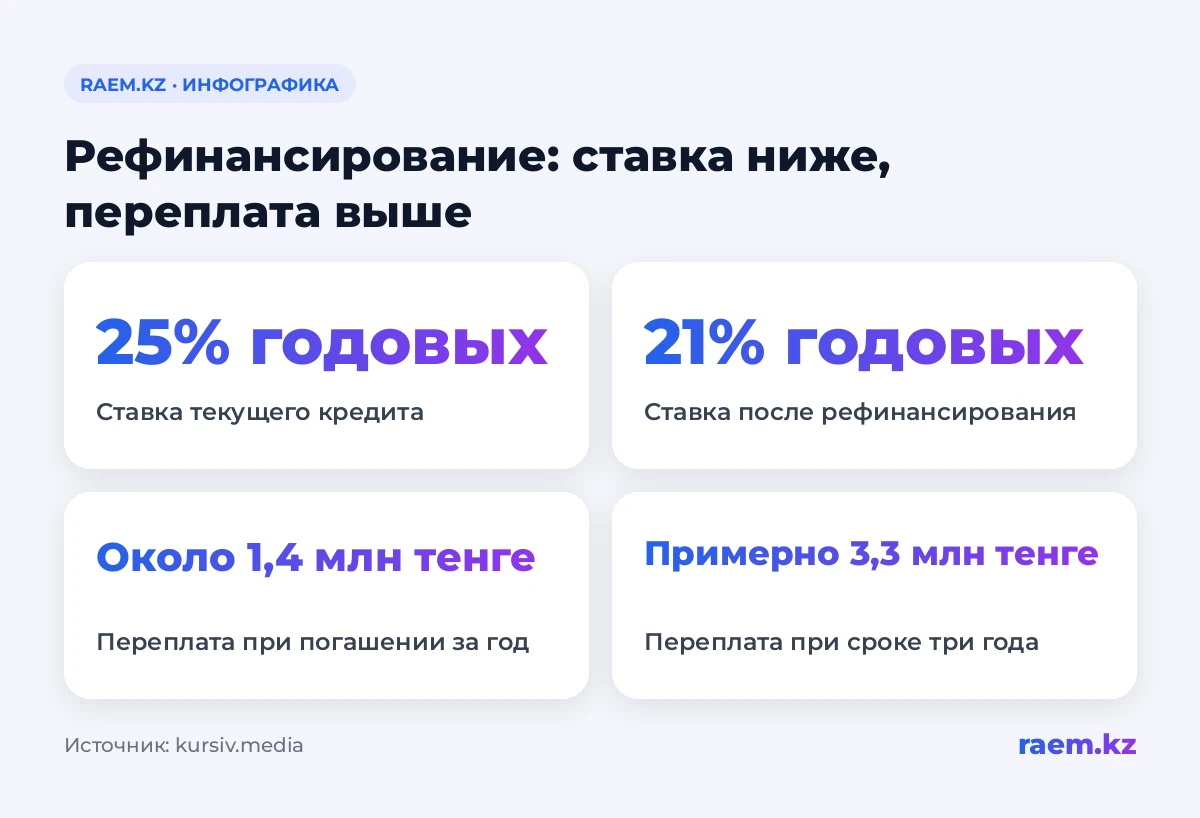
Ильясова приводит пример кредита на 10 млн тенге под 25% годовых. До полного погашения остаётся один год. По её расчётам, оставшаяся переплата составит около 1,4 млн тенге.
Если рефинансировать этот долг под 21%, но увеличить срок до трёх лет, переплата вырастет примерно до 3,3 млн тенге. Ежемесячная нагрузка при этом снизится более чем вдвое.
| Условия из примера | Оставить кредит | Рефинансировать |
|---|---|---|
| Ставка | 25% годовых | 21% годовых |
| Срок до погашения | Один год | Три года |
| Переплата по расчётам эксперта | Около 1,4 млн тенге | Около 3,3 млн тенге |
Как ещё сократить переплату
Ещё один способ — досрочно погасить кредит полностью или частично. Это позволяет уменьшить переплату. Уточните условия у банка.
Если задача — платить меньше каждый месяц, отдельно проверьте, насколько вырастет общая переплата.