Иллюстрация: ИИ
Казахстанцы, передавшие пенсионные накопления частным управляющим, смогут выбирать портфель с подходящим уровнем риска. Консервативный вариант будет доступен всем, остальные — в зависимости от срока до пенсии. Это предусмотрено постановлением Агентства по регулированию и развитию финансового рынка (АРРФР) № 155 от 30 октября 2026 года (kursiv.media). Каждый управляющий сможет предложить до трёх портфелей, но создавать все три его не обязывают.
Что изменится для вкладчиков
Раньше каждый управляющий предлагал клиентам один общий портфель — набор вложений, в которых размещены пенсионные деньги. Теперь варианты смогут различаться составом активов, уровнем риска и сроком оценки доходности.
Правила касаются пенсионных денег у частных управляющих. С 7 сентября 2026 года казахстанцы могут передавать им до 100% накоплений. Прежний лимит составлял 50%.
Кто сможет выбрать каждую стратегию
Доступ к портфелю будет зависеть от того, сколько времени осталось до пенсионного возраста. Чем ближе пенсия, тем меньше риска допускают правила.
| Стратегия | Кому доступна | Основные вложения | Период оценки доходности |
|---|---|---|---|
| Консервативная | Всем вкладчикам независимо от возраста | Преимущественно облигации | Один год |
| Умеренная | До пенсии осталось более трёх лет | Акции и облигации | Три года |
| Рискованная | До пенсии осталось более 13 лет | Преимущественно акции | Пять лет |
Рискованный портфель предполагает возможность более высокого дохода, но стоимость накоплений будет сильнее колебаться. Долю вложений в иностранной валюте тоже ограничат: до 40%, 70% и 80% соответственно.
Кто компенсирует недостаточную доходность
Для каждого портфеля установят свой ориентир доходности. Это сводный рыночный индекс, который учитывает казахстанские и мировые акции и облигации. С ним будут сравнивать результат управляющего.
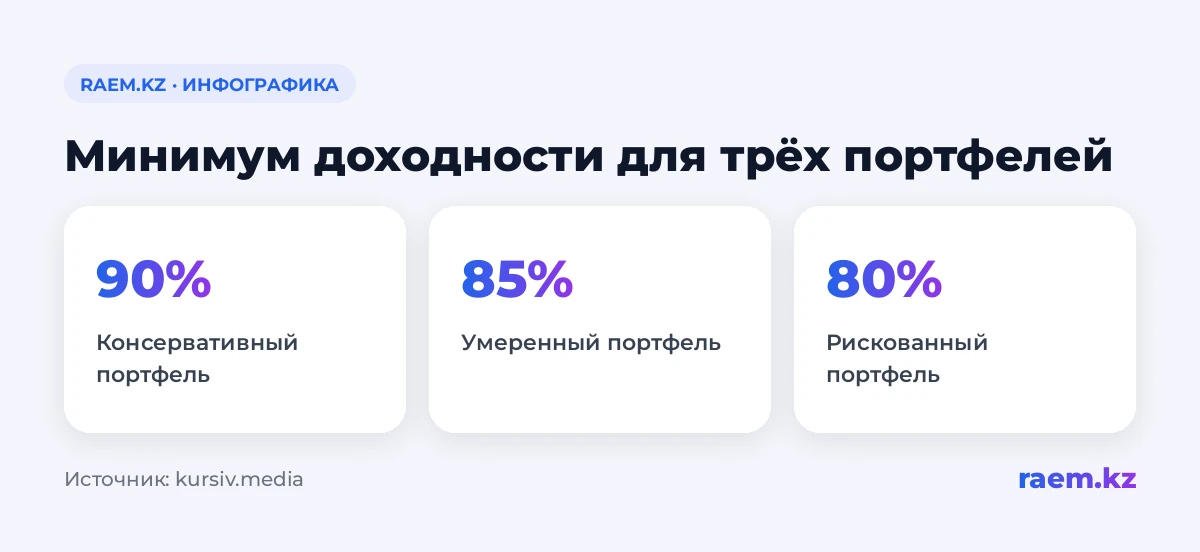
Минимальную доходность привяжут к этому ориентиру: 90% от его доходности для консервативного портфеля, 85% — для умеренного, 80% — для рискованного. Тут важная деталь: эти проценты обозначают долю от результата ориентира. Они не обещают вкладчику доход в 80–90% годовых.
Если за установленный период результат окажется ниже минимума, управляющий компенсирует разницу из собственного капитала. Для сравнения доходности накоплений с инфляцией нужен отдельный показатель: новый минимум рассчитывают относительно рыночного индекса.
Как распределить деньги и сменить портфель
Накопления можно будет распределять между несколькими управляющими или портфелями одной компании. Перейти между портфелями одного управляющего разрешат не чаще раза в год. Для этого потребуется заявление через сайт Единого накопительного пенсионного фонда (ЕНПФ).
Средства каждого портфеля будут учитывать на отдельных счетах в банке-кастодиане, который хранит пенсионные активы. За результаты каждого портфеля управляющий будет отвечать отдельно.
Что произойдёт при приближении пенсии
Если возраст вкладчика перестанет соответствовать стратегии, ЕНПФ переведёт деньги в подходящий портфель того же управляющего. Если такого варианта нет, фонд заранее предупредит вкладчика.
После предупреждения можно будет выбрать другую управляющую компанию или вернуть накопления под управление Национального банка.
Когда начнут действовать правила
Постановление вступит в силу через 10 календарных дней после первого официального опубликования. Возможность создавать несколько портфелей предусмотрена именно этим документом.
Закрыть портфель управляющий сможет только после окончания периода оценки доходности, предупредив за год. При этом он должен сохранить хотя бы один другой портфель. Если результат закрываемого портфеля окажется ниже минимума, сначала придётся компенсировать вкладчикам разницу.
Проще говоря
Выбор будет зависеть от срока до пенсии и доступных портфелей конкретного управляющего. Если вы планируете перевод накоплений, сначала проверьте, какие стратегии предлагает компания и какая подходит по возрасту. Сравнивая условия, учитывайте период оценки: один год, три года или пять лет.