Фото: Tumisu / Pixabay
Қазақстанның Ұлттық банкі 2027 жылдан бастап қарыз алушының берешегіне сегіз жылдық табыс мөлшерінде шек енгізбейді. Ал ай сайынғы төлемдерге қойылған шектеу сақталады, деп хабарлайды Kursiv реттеуші өкіліне сілтеме жасап (kz.kursiv.media).
Бұрынғы шаралардан кейін тұтынушылық кредиттің өсімі баяулады
Ұлттық банк қарыздың табысқа қатынасы коэффициенті, яғни КДД арқылы қосымша шектеу енгізуді жоспарлаған. Бұл көрсеткіш адамның жалпы берешегі мен жылдық табысының арақатынасын көрсетеді.
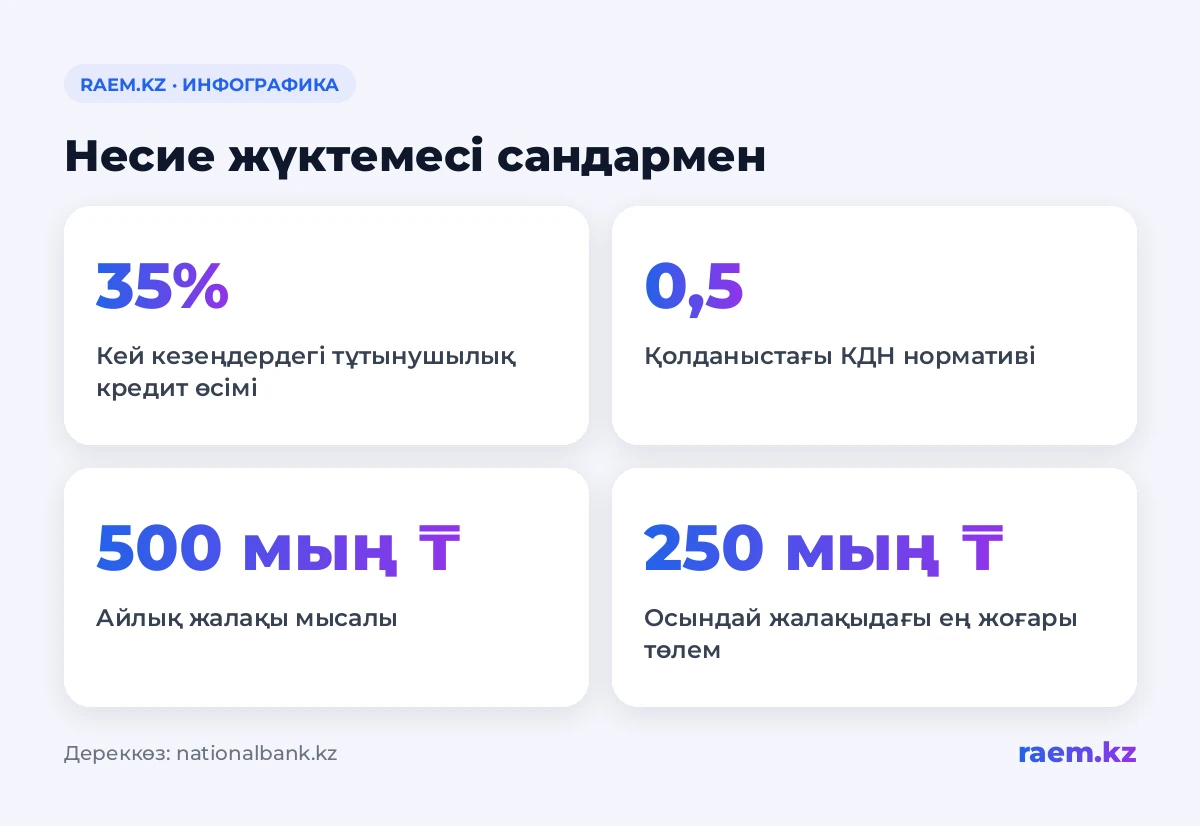
Ұлттық банктің қаржылық тұрақтылық және зерттеулер департаментінің директоры Олжас Кубенбаев бұл жоспардан бас тартуды кредиттеудің баяулауымен түсіндірді. Оның айтуынша, кей кезеңдерде тұтынушылық кредиттер 35%-ға өсіп, мұндай қарқын реттеушіні алаңдатқан.
Кубенбаевтың айтуынша, бұған дейін қабылданған шаралар өсімді тежеуге көмектесті. «Қазір кредит беру қарқыны баяулағанын, портфельдің өз өсімі қалыпқа келгенін көріп отырмыз», — деп түсіндірді ол.
Ұлттық банк қарыз алуды қиындатуы мүмкін тағы бір шектеуді енгізуге әлі ерте деп санады. Бұған дейін реттеуші бөліп төлеу шарттарын ашық етуге арналған шараларды да ұсынған.
Шекті 2027 жылғы 1 қаңтардан енгізу жоспарланған еді
Ұлттық банк КДД көрсеткішін реттеу тәжірибесіне 2024 жылғы тамызда енгізді. Реттеушінің 2026 жылғы 20 мамырдағы хабарламасы жарияланғанға дейін көрсеткіш мониторинг кезеңінде болды (nationalbank.kz).
Сол кезде Ұлттық банк 2027 жылғы 1 қаңтардан бастап жалпы берешекке қарыз алушының сегіз жылдық табысы мөлшерінде шек қоюды жоспарлаған. Ол үшін қаулы жобасы дайындалғанын LS хабарлаған еді (lsm.kz).
Мысалы, айлық жалақы 500 мың теңге болса, жылдық табыс 6 млн теңгені құрайды. Бастапқы ұсыныс бойынша шек осындай сегіз жылдық табыс мөлшерінде болуға тиіс еді. Бұл шек 2027 жылдан бастап енгізілмейді.
Кредит төлемдері табыстың жартысымен шектелген
Қазақстанда қазірдің өзінде басқа көрсеткіш — борыш жүктемесі коэффициенті, яғни КДН қолданылады. Ол қарыз алушы айлық табысының қанша бөлігін кредит өтеуге жұмсайтынын көрсетеді.
Стандартты норматив 0,5 болғанда барлық қарыз бойынша төлем табыстың жартысынан аспауға тиіс. Жалақы 500 мың теңге болса, кредит өтеуге айына 250 мың теңгеден артық жұмсауға болмайды.
Бұл шектеу сақталады. Банктердің қарыз алушылардың төлем қабілетіне қоятын талаптары да қолданыла береді.
КДД қарызды басқа өлшеммен, яғни жылдық табысқа шақтап бағалар еді. Кубенбаевтың айтуынша, бұл көрсеткіштер бірін-бірі толықтырады: жалпы қарыз жоғары болғанымен, ай сайынғы жүктеме төмен болып көрінуі мүмкін.
КДД есебіне кредит лимитінің бір бөлігі кіреді
КДД есептегенде өтелмеген қарыздар мен микрокредиттер бойынша берешек, мерзімі өткен төлемдер және кредит лимитінің пайдаланылған бөлігі ескеріледі. Оларға лимиттің пайдаланылмаған бөлігінің 10%-ы қосылады (prg.kz).
Жалпы жылдық табыс қарыз алушы өтініш бергенге дейінгі соңғы алты айдағы жалақысы мен басқа да кірістері бойынша есептеледі. Орташа айлық сома 12-ге көбейтіледі.
Осылайша реттеуші жалпы берешекпен салыстыратын көрсеткіш алады. 2027 жылдан бастап міндетті шек енгізілмесе де, КДД нарықты бақылау үшін қолданыла береді.
КДД-ны ипотека мен автокредиттерге қолдану жоспарланған
Кубенбаевтың айтуынша, ең жоғары борыш жүктемесі бұрыннан тұтынушылық кредиттеуде байқалады. Ал КДД-ны ең алдымен ұзақ мерзімді қарыздарды, соның ішінде ипотека мен автокредиттерді бағалау үшін қолдану жоспарланған еді.
Қомақты қарызды ұзақ мерзімге бөліп төлеуге болады. Ондайда жалпы берешек жылдық табыстан бірнеше есе асса да, ай сайынғы төлем қолданыстағы нормативке сай келуі мүмкін.
Ұлттық банк КДД көмегімен дәл осындай жағдайларды анықтауды көздеген. Кубенбаевтың айтуынша, ұзақ мерзімді қарыздардың ай сайынғы төлемі аса жоғары болмаса да, жалпы борыш жүктемесі жоғары болуы мүмкін.
Ұлттық банк қарыздар туралы дерек жинауды жалғастырады
КДД-дан толық бас тартылмайды. Ұлттық банк қарыздардың жекелеген санаттары, соның ішінде тұтынушылық кредиттер, кепілді қарыздар мен автокредиттер туралы мәлімет алады.
Статистика жинау кезінде мәселелер анықталған. Кубенбаевтың айтуынша, реттеуші оларды шешу үшін нарық қатысушыларымен бірге жұмыс істеп жатыр.
Бұған дейін Ұлттық банк бөлшек кредиттеудегі тәуекелдер өссе, КДД-ның жалпы шегін өзгерту құқығын өзінде қалдырған еді. Реттеуші қарыздың жекелеген түрлеріне әртүрлі шек қою мүмкіндігін де қарастырған.
Реттеушінің басқа зерттеулерінің арасында Қазақстандағы байлықтың бөлінуін зерттеуге арналған конкурс та бар.