2026 жылғы 20 қыркүйекте жаңартылды. Алдыңғы нұсқада ЖТС мөлшерлемесі мен декларация нысандары туралы ескірген деректер болған. Төменде МКК және AFSA ресми дереккөздеріне негізделген өзекті тәртіп берілді.
Криптовалютаны қайда заңды түрде сатып алуға және сатуға болады
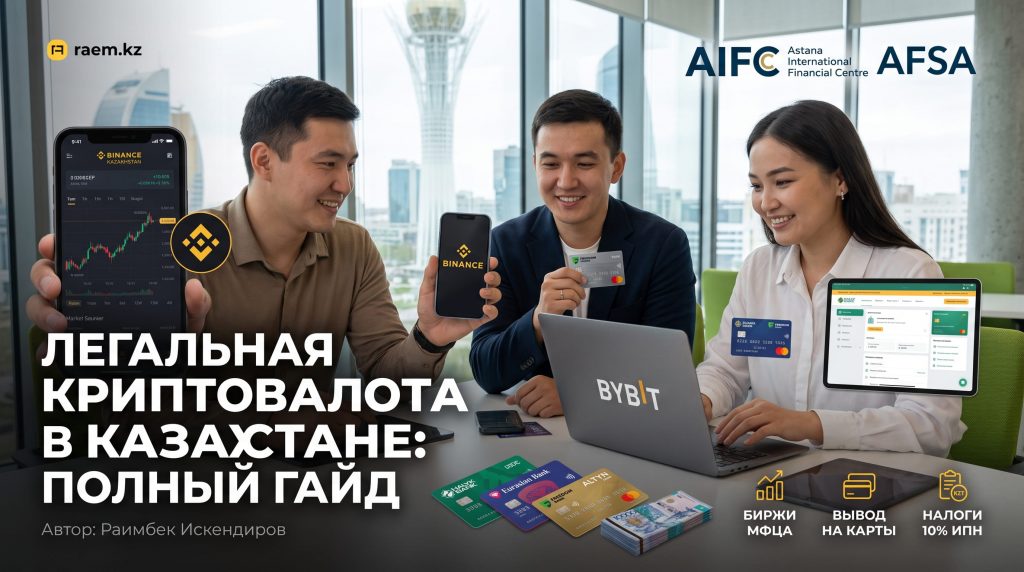
AFSA цифрлық активтер қызметін тек авторизацияланған провайдерлер арқылы жүргізуді және олардың мәртебесін Жария тізілімнен тексеруді ұсынады. 2026 жылғы 20 қыркүйектегі жағдай бойынша BN KZ Technologies Limited (Binance Kazakhstan), Bybit Limited және ATAIX Eurasia Ltd тізілімде active мәртебесіне және Operating a Digital Asset Trading Facility рұқсатына ие.
Лицензиялар тізімі мен мәртебесі өзгеруі мүмкін. Қосымшадағы бренд атауы жеткіліксіз: ақша аудармас бұрын AFSA тізіліміндегі заңды тұлғаның карточкасын ашып, active мәртебесін және рұқсат етілген қызмет түрлерін тексеріңіз. Pending approval, suspended, expired және withdrawn мәртебелері толық қолданыстағы авторизацияға тең емес.
2026 жылы жеке тұлғаның кірісіне қалай салық салынады
- Салық салу объектісі. Цифрлық активті сату бағасы мен құжатпен расталған сатып алу бағасының оң айырмасы кіріс болып танылады.
- ЖТС мөлшерлемесі. 2026 жылдан бастап жеке тұлғалардың көпшілік кірістеріне, соның ішінде мүліктік кіріске, прогрессивті шкала қолданылады: жылдық кірістің 8 500 АЕК-ке дейінгі бөлігіне 10%, асқан бөлігіне 15%.
- Декларация. Жеке тұлға өз бетінше салық салатын кіріс 270.00 нысанында көрсетіледі. МКК түсіндірмесіне сәйкес декларация есепті жылдан кейінгі жылдың 15 қыркүйегіне дейін беріледі, салық 25 қыркүйекке дейін төленеді.
- ҚҚС. Операцияның ҚҚС-тан босатылуын «0% мөлшерлеме» деп атауға болмайды: босату мен нөлдік мөлшерлеме — әртүрлі салық режимдері.
Қандай құжаттарды сақтау керек
- сатып алу және сату күні, саны мен бағасы көрсетілген биржа есептері мен үзінді көшірмелері;
- қаражат енгізу және шығару туралы банк құжаттары;
- өз әмияндарыңыз арасындағы аударымдар тарихы;
- комиссиялар және сатып алу құнын растайтын құжаттар.
Сатып алу құны расталмаса, салық базасын есептеу тиімсіз болуы мүмкін. Ақшаны картаға шығару ғана кіріс туындайтын жалғыз сәт емес: активті сату және құн өсімі ескеріледі.
P2P туралы
МКК Қазақстан аумағында криптовалютаны сатып алу және сату АХҚО-ның цифрлық активтер биржалары арқылы рұқсат етілетінін көрсетеді. Бейтаныс жеке тұлғалардың карталары арасындағы аударымдар банктік комплаенс тәуекелін арттырады және провайдер лицензиясын тексеруді алмастырмайды.
Ресми дереккөздер
- AFSA цифрлық активтер қызметін көрсетушілерінің Жария тізілімі;
- тек авторизацияланған провайдерлерді таңдау туралы AFSA ескертуі;
- цифрлық активтерді өткізу туралы МКК түсіндірмесі;
- 2026 жылдан бастап мүліктік кіріс пен прогрессивті мөлшерлеме туралы МКК түсіндірмесі;
- 2026 жылға арналған 270.00 нысаны.
Материал ақпараттық сипатта. Ірі сомалар, шетелдік платформалардағы операциялар немесе сатып алу құжаттары жоғалған жағдайда салық маманынан жазбаша кеңес алыңыз.