Иллюстрация: ЖИ
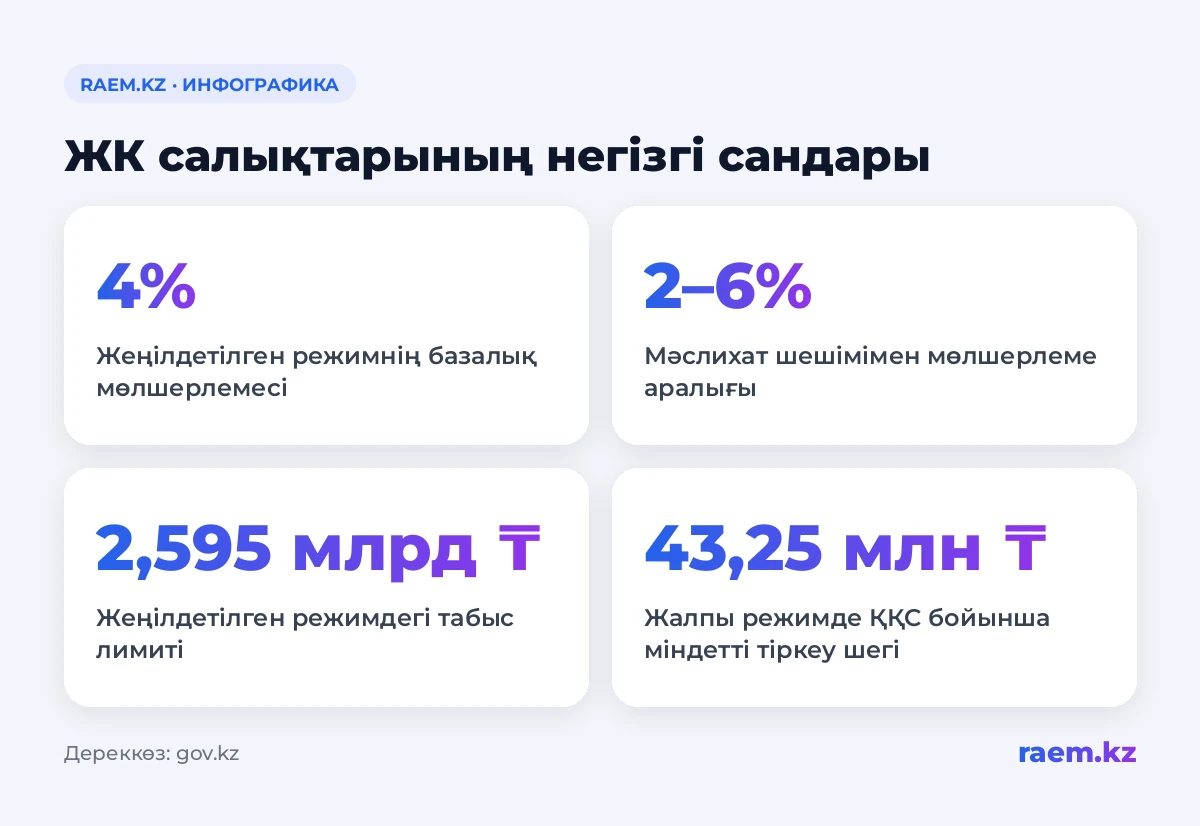
Қазақстанда 2026 жылы маркетплейсте сауда жасайтын ЖК төлейтін салық қолданатын режиміне байланысты: оңайлатылған режимнің базалық мөлшерлемесі — табыстың 4%-ы. Мемлекеттік кірістер комитетінің түсіндіруінше, мәслихаттар оны 2–6% аралығында өзгерте алады (МКК түсіндірмесі gov.kz сайтында). Жалпыға бірдей белгіленген режимде мөлшерлемелер мен есептеу тәртібі басқа. Әлеуметтік төлемдерді бөлек есептеу керек.
2026 жылы оңайлатылған режимді кімдер қолдана алады
2025 жылғы 18 шілдедегі № 214-VIII жаңа Салық кодексі бойынша (adilet.zan.kz) жылдық табысы 600 000 айлық есептік көрсеткіштен — АЕК-тен аспайтын кәсіпкерлер оңайлатылған режимді қолдана алады. АЕК 4 325 теңге болғанда, бұл бір күнтізбелік жылда 2,595 млрд теңгені құрайды.
Бірақ табыстың осы шектен аспауы жеткіліксіз. Кәсіпкердің қызметі Үкімет бекіткен, осы режимде айналысуға тыйым салынған қызмет түрлерінің тізіміне кірмеуі керек. Басқа компанияларға қатысуға қатысты да шектеулер бар: атап айтқанда, арнаулы салық режимін қолданатын заңды тұлғаның қатысушысы болып табылатын ЖК үшін.
2026 жылы бөлшек салықтың жеке режимі жоқ. Бұрынғы оңайлатылған режим мен бөлшек салық жаңартылған оңайлатылған декларацияға біріктірілді.
Қазақстанда 2026 жылы маркетплейсте сауда жасайтын ЖК қанша салық төлейді
Базалық мөлшерлеме 4% болғанда, 1 млн теңге табыстан төленетін жеке табыс салығы — ЖТС — 40 000 теңгені құрайды. Бұл — түзетулер ескерілмеген шартты есеп. Әлеуметтік төлемдер бұл сомаға кірмейді.
Мәслихаттар базалық мөлшерлемені 50%-дан асырмай, яғни 2–6% аралығында өзгерте алады. Сондықтан есептемес бұрын жергілікті мөлшерлемені тексеру керек.
Платформа комиссиясын ұстағаннан кейін салықты қай сомадан есептеу керек
Оңайлатылған режимде табыс маркетплейс комиссиясы ұсталғанға дейінгі сомамен есепке алынады. Бұл тәртіп alataucitybank.kz сайтындағы Ösim шолуында сипатталған.
Мысалы, сатып алушы тауарға 100 000 теңге төледі. Платформа 15 000 теңгені ұстап қалып, сатушыға 85 000 теңге аударды. Мөлшерлеме 4% болса, осы сатылымнан төленетін салық 4 000 теңгені құрайды: комиссия салық есептелетін бастапқы соманы азайтпайды.
Жалпыға бірдей белгіленген режимде шегерімдерге қойылатын талаптар сақталса, құжатпен расталған комиссияны шығысқа жатқызуға болады. Сондықтан шығысты растайтын құжаттар салық есебіне әсер етеді.
Жалпыға бірдей белгіленген режимде қанша төлеу керек
Жалпыға бірдей белгіленген режим қысқаша ЖБР деп аталады. ЖК-нің жылдық салық салынатын табысы 230 000 АЕК-тен аспаса, одан 10% мөлшерлемемен ЖТС алынады.
Табыс осы шектен асса, салық екі бөліктен құралады: шек аясындағы сомадан 10% және одан асқан бөлігінен 15%. Бұл шек салық салынатын табысқа қатысты. Онымен сатудан түскен бүкіл түсімді салыстыру дұрыс емес.
ҚҚС пен электрондық шот-фактуралар қашан қажет
ЖБР-де жыл басынан бергі айналым 10 000 АЕК-тен асқанда, қосылған құн салығы — ҚҚС бойынша міндетті тіркелу қажет. 2026 жылы бұл — 43 250 000 теңге. ҚҚС-тың стандартты мөлшерлемесі — 16%.
Оңайлатылған режимді қолданатындар ҚҚС бойынша есепке тұрмайды. Алайда ҚҚС төлемеудің өзі электрондық шот-фактуралардан — ЭШФ-дан босатпайды. Оларды жазып беру міндетін әр операция бойынша Кодекстің 208-бабын және онда көзделген ерекшеліктерді ескеріп тексеру керек.
Декларацияны қашан тапсырып, салықты қашан төлеу керек
Оңайлатылған режимде салық және есепті кезең — жарты жыл. Ол аяқталғаннан кейін екі мерзім қолданылады:
- Декларацияны тапсыру — есепті жартыжылдықтан кейінгі екінші айдың 15-інен кешіктірмей.
- Салықты төлеу — сол айдың 25-інен кешіктірмей.
Қарапайым тілмен айтқанда
Маркетплейсте сауда жасасаңыз, алдымен өз режиміңіздің шарттары мен жергілікті мөлшерлемені тексеріңіз. Оңайлатылған режимде табысты платформа комиссиясы ұсталғанға дейінгі сомадан есептеңіз, ал әлеуметтік төлемдерді бөлек ескеріңіз. Декларацияны дайындамас бұрын сатылымдарды маркетплейс есептерімен салыстырыңыз.