Иллюстрация: ИИ
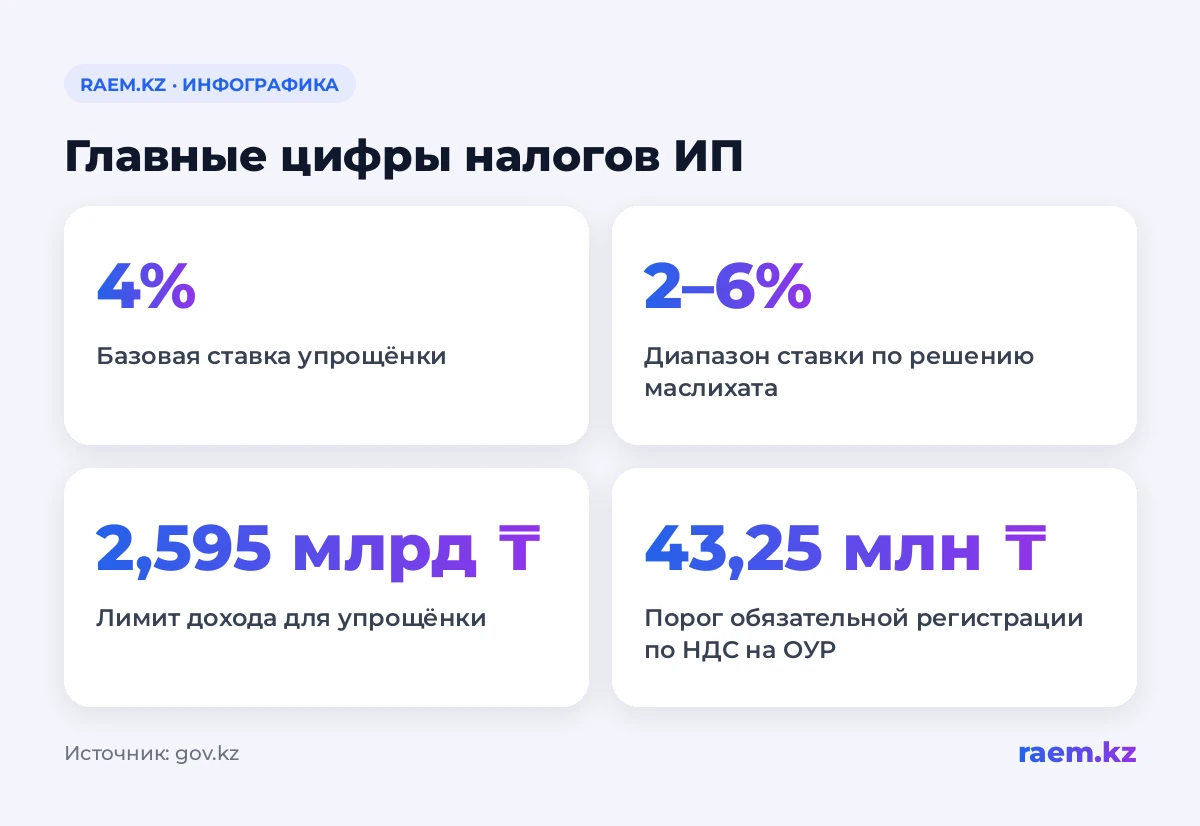
Налоги ИП на маркетплейсах в Казахстане в 2026 году зависят от режима: базовая ставка упрощёнки — 4% дохода. По разъяснению Комитета государственных доходов, маслихаты могут менять её в пределах 2–6% (разъяснение КГД на gov.kz). На общеустановленном режиме ставки и порядок расчёта другие. Социальные платежи нужно считать отдельно.
Кто может применять упрощёнку в 2026 году
По новому Налоговому кодексу от 18 июля 2025 года № 214-VIII (adilet.zan.kz) упрощёнка доступна предпринимателям с годовым доходом до 600 000 месячных расчётных показателей — МРП. При МРП 4 325 тенге это 2,595 млрд тенге за календарный год.
Но одного соблюдения лимита недостаточно. Деятельность не должна входить в правительственный перечень запрещённых для режима видов. Также действуют ограничения по участию в других компаниях: в частности, для ИП — участников юридического лица, применяющего специальный налоговый режим.
Отдельного режима розничного налога в 2026 году нет. Прежние упрощёнка и розничный налог преобразованы в обновлённую упрощённую декларацию.
Сколько составляют налоги ИП на маркетплейсах в Казахстане в 2026 году
При базовой ставке 4% с дохода 1 млн тенге индивидуальный подоходный налог — ИПН — составит 40 000 тенге. Это условный расчёт без корректировок. Социальные платежи в эту сумму не входят.
Маслихаты могут изменять базовую ставку не более чем на 50% — в диапазоне от 2 до 6%. Поэтому перед расчётом нужно проверить местную ставку.
С какой суммы считать налог после комиссии площадки
На упрощёнке доход учитывают до удержания комиссии маркетплейса. Такой порядок описан в обзоре Ösim на alataucitybank.kz.
Например, покупатель заплатил за товар 100 000 тенге. Площадка удержала 15 000 тенге, продавцу перечислила 85 000. При ставке 4% налог с этой продажи составит 4 000 тенге: комиссия не уменьшает исходную базу.
На общеустановленном режиме документально подтверждённую комиссию можно учитывать в расходах при соблюдении требований к вычетам. Поэтому документы о расходах влияют на расчёт налога.
Сколько платить на общеустановленном режиме
Общеустановленный режим сокращённо называют ОУР. Для ИП годовой облагаемый доход до 230 000 МРП включительно облагается ИПН по ставке 10%.
При превышении порога налог складывается из двух частей: 10% с суммы в пределах порога и 15% с превышения. Порог относится к облагаемому доходу. Сравнивать с ним всю выручку от продаж неправильно.
Когда нужны НДС и электронные счета-фактуры
На ОУР обязательная регистрация по налогу на добавленную стоимость — НДС — возникает при превышении оборотом 10 000 МРП с начала года. В 2026 году это 43 250 000 тенге. Стандартная ставка НДС — 16%.
Применяющие упрощёнку на учёт по НДС не встают. Однако отсутствие НДС само по себе не освобождает от электронных счетов-фактур — ЭСФ. Обязанность нужно проверять по конкретной операции с учётом статьи 208 Кодекса и её исключений.
В какие сроки сдавать декларацию и платить налог
На упрощёнке налоговый и отчётный период — полугодие. После его окончания действуют два срока:
- Декларация — не позднее 15-го числа второго месяца после отчётного полугодия.
- Уплата налога — не позднее 25-го числа того же месяца.
Проще говоря
Если вы продаёте на маркетплейсе, сначала проверьте условия своего режима и местную ставку. На упрощёнке считайте доход до комиссии площадки, а социальные платежи учитывайте отдельно. Сверьте продажи с отчётами маркетплейса перед подготовкой декларации.