Цифрлық теңге — Қазақстанның ұлттық валютасының цифрлық нысаны, оның жалғыз эмитенті Ұлттық банк болып табылады. Қаражат мемлекеттік платформаның цифрлық шотында есепке алынады, ал банк немесе басқа қатысушы пайдаланушыға өз сервистері арқылы қолжетімділік береді (nationalbank.kz, npck.kz). Заңды төлем құралы ұлттық қаржы жүйесі аясында дәстүрлі қолма-қол қағаз ақшалармен және қолма-қол ақшасыз банк салымдарымен қатар толыққанды қызмет етеді (nationalbank.kz).
Есеп айырысудың жаңа нысанына деген қызығушылық бюджет қаражатының ашықтығын арттыру, нысаналы субсидияларды таңбалау және бағдарламаланатын төлем тетіктерін енгізу қажеттілігінен туындап отыр (nationalbank.kz, npck.kz). Бұл материалда технологияның қалай құрылғанын, ақша шығарылымын кім қамтамасыз ететінін, 2026 жылы платформаға ресми түрде қай банктер қосылғанын және комиссиялар мен қауіпсіздік ережелері туралы нені білу керектігін егжей-тегжейлі талдаймыз (nationalbank.kz, npck.kz).
Цифрлық теңге және кәдімгі шот
Оператордың ресми түсіндірмелеріне сәйкес, Қазақстанда ұлттық валютаның заңды түрде үш тең құқылы нысаны бекітілген: қолма-қол, қолма-қол ақшасыз және цифрлық (nationalbank.kz, npck.kz). Олардың арасындағы түбегейлі айырмашылық қаржылық міндеттеменің табиғаты мен қаражатты есепке алу орнында жатыр (nationalbank.kz, npck.kz).
Коммерциялық банктегі ағымдағы шоттағы немесе депозиттегі қолма-қол ақшасыз қаражат нақты қаржы ұйымының клиент алдындағы міндеттемесі болып табылады (npck.kz). Ал цифрлық теңге Қазақстан Республикасы Ұлттық Банкінің тікелей сөзсіз міндеттемесі саналады (nationalbank.kz, npck.kz). Ақша бірліктерін есепке алу және қауіпсіз сақтау операторы Ұлттық банк болып табылатын арнайы цифрлық платформада жүзеге асырылады (nationalbank.kz, npck.kz).
Ақша айналымында қатаң номиналды паритет заңы сақталады: бір цифрлық теңге бір қолма-қол теңгеге және бір қолма-қол ақшасыз теңгеге қатаң түрде тең (npck.kz). Конвертациялау тетігі екінші деңгейдегі банктердің мобильді қосымшалары немесе бөлімшелері арқылы еркін жүргізіледі (npck.kz). Дегенмен номиналдың теңдігі клиенттер үшін банк комиссияларының мүлдем болмайтынына кепілдік бермейді (npck.kz).
Цифрлық теңгені криптовалюталармен немесе жеке стейблкоиндермен шатастыруға болмайды (npck.kz). Цифрлық валюта майнингке жатпайды, оны тек орталық банк шығарады және ол елдің барлық аумағында міндетті заңды төлем құралы болып табылады (nationalbank.kz, npck.kz). Оператордың қамтамасыз етілген стейблкоиндермен өткізген эксперименттері жекелеген сынақтар болып табылады және оларды ұлттық валютаның өзімен теңестіруге болмайды (npck.kz).
Платформаны қалай пайдалануға болады
Жүйенің архитектурасы екі деңгейлі модель бойынша құрылған: Ұлттық банк жеке тұлғаларға тікелей қызмет көрсетпейді, өзара әрекеттесу қаржы нарығының ресми қатысушылары арқылы жүзеге асады (nationalbank.kz, npck.kz).
Қарапайым пайдаланушы үшін қадамдар өте түсінікті: қызмет көрсететін банк клиентке мобильді қосымша немесе төлем картасы арқылы Ұлттық банк платформасындағы жеке цифрлық шотқа қол жеткізуге жағдай жасайды (npck.kz). Бұл ретте цифрлық карта тек шотқа қол жеткізудің интерфейсі болып табылады және ол халықаралық төлем жүйелерімен толық үйлестірілген (nationalbank.kz, npck.kz).
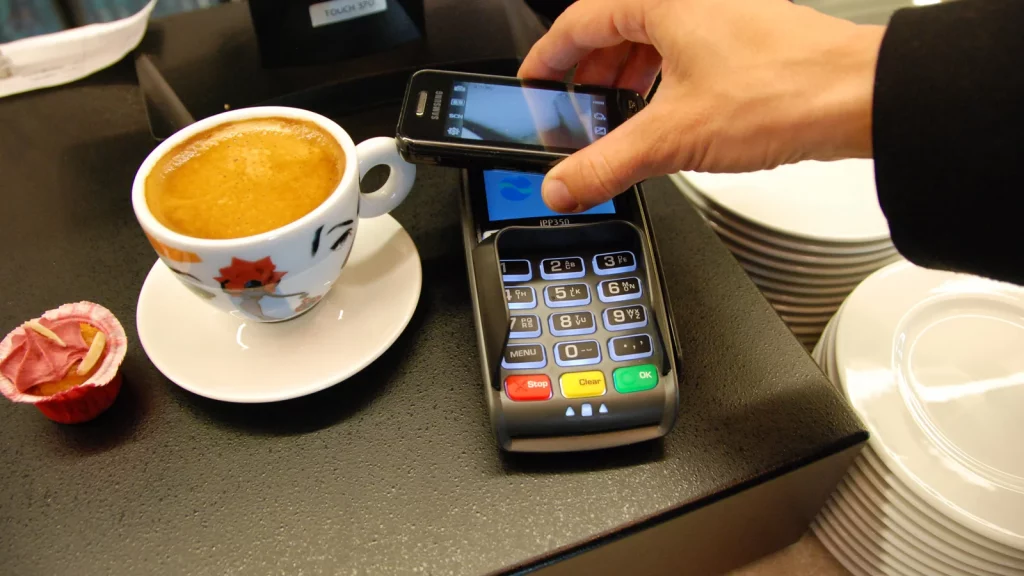
Бекітілген карта немесе қосымша арқылы азаматтар сауда орындарында тауарлар мен қызметтер үшін стандартты төлемдер жасай алады, сондай-ақ ақша аударымдарын жүргізеді (nationalbank.kz, npck.kz). Кассадағы төлем процесі арнайы техникалық дайындықты қажет етпейді, ол кәдімгі POS-терминалдар немесе QR-кодтар арқылы өтеді (nationalbank.kz, npck.kz).
2026 жылы қандай банктер қатысады
Екінші деңгейдегі банктер қауіпсіздік пен интеграция талаптарын орындаған сайын платформа қатысушыларының қатары кеңейіп келеді (npck.kz). Қазақстанның Ұлттық төлем корпорациясының 2026 жылғы 12 қазандағы ресми деректеріне сәйкес, жоба қатысушыларының тізіміне тоғыз қаржы ұйымы енгізілген (npck.kz):
1. Қазақстан Халық Банкі (Halyk Bank);
2. Қазақстанның Даму Банкі;
3. «БиЭнКей» Коммерциялық Банкі;
4. ForteBank;
5. Bank RBK;
6. Еуразиялық Банк;
7. Банк ЦентрКредит;
8. Alatau City Bank;
9. ВТБ Банкі (Қазақстан) (npck.kz).
Банктің ресми тізімде болуы жүйемен техникалық байланыстың бар екенін көрсетеді, алайда бұл сол банктің барлық клиенттері үшін бөлшек сауда өнімдерінің бірден ашылғанын білдірмейді (npck.kz). 2023 жылдың қарашасындағы алғашқы сынақ төрт банктің (Halyk Bank, Altyn Bank, Банк ЦентрКредит және Еуразиялық Банк) қатысуымен өткен еді (nationalbank.kz, npck.kz). Ал 2026 жылы инфрақұрылымды дамыту және жаңа бюджеттік сценарийлерді енгізу жұмыстары жалғасуда (nationalbank.kz, npck.kz).
Тарифтер мен комиссиялар қалай құрылған
Платформа деңгейіндегі есеп айырысулар Ұлттық төлем корпорациясының Директорлар кеңесінің 2026 жылғы 6 тамыздағы № 48 шешімімен бекітіліп, 6 қыркүйекте күшіне енген ресми тарифтерімен реттеледі (npck.kz).
Бұл құжат платформа қатысушылары саналатын қаржы институттары үшін төлем құнын бекітеді (npck.kz):
— Бір стандартты немесе таңбаланған төлем құжатын өңдеу құны ҚҚС-сыз 135 теңгені құрайды (npck.kz);
— Платформада бір смарт-келісімшартты жасау ҚҚС-сыз 135 теңгеге бағаланады (npck.kz);
— Платформа қатысушысы үшін ең аз ай сайынғы инфрақұрылымдық төлем мөлшері ҚҚС-сыз 20 000 теңге болып белгіленген (npck.kz).
Корпорация кестесінде цифрлық шотты ашу және жабу, үзінді көшірмелер беру, шығару және таңбалауды алып тастау нөл теңге ретінде көрсетілген, сондай-ақ мемлекеттік органдарға қызметтер тегін ұсынылады (npck.kz). Алайда бұл көрсеткіштер банктер арасындағы жүйелік тарифтер екенін түсіну қажет (npck.kz). Қарапайым азаматтарға қызмет көрсету құны мен аударым шарттары әрбір коммерциялық банктің жеке ережелерімен белгіленеді (npck.kz).
2026 жылғы 21 қазандағы жағдай бойынша редакция тексерген дереккөздерде бірыңғай бөлшек комиссиялар мен лимиттер, барлық банк қосымшаларындағы қосылудың өзекті тәртібі және дүкендердің толық тізімі расталмаған. Нақты қызметтің қолжетімділігі мен шарттарын қызмет көрсететін банктен нақтылау қажет.
Таңбалау мен смарт-келісімшарттар не үшін қажет
Цифрлық ақшаның негізгі технологиялық артықшылығы оның кіріктірілген смарт-келісімшарттар арқылы бағдарламалануында жатыр (npck.kz). Смарт-келісімшарт — қаржылық қаражаттың қозғалыс шарттарын нақты анықтайтын бағдарламалық код (npck.kz).
Цифрлық ақшаны таңбалау транзакцияға нақты мақсатты міндет бекітуге мүмкіндік береді (npck.kz). Мәселен, бөлінген қаржы тек мектеп асханасындағы ыстық тамақты төлеуге немесе нысаналы мемлекеттік тапсырыстар шеңберінде дәрі-дәрмек сатып алуға жұмсалуы мүмкін (nationalbank.kz, npck.kz). Ал қаражатты уақытша бұғаттау жүйесі шарт талаптары толық орындалғанға дейін ақшаның сақталуын қамтамасыз етеді (npck.kz).
Мұндай бағдарламалану бюджет қаражатының ашық жұмсалуын арттырады және қаржының мақсатсыз пайдаланылу қаупін азайтады, бірақ тараптардың заңды жауапкершілігін толық алмастырмайды (npck.kz).
Жобаны енгізу хронологиясы
Қазақстанда цифрлық валютаны енгізу Ұлттық банктің ұзақ мерзімді даму стратегиясына сай кезең-кезеңімен жүргізіліп келеді (nationalbank.kz):
— 2021 жыл: бастапқы зерттеу жобасы іске қосылып, бөлінген тізілім архитектурасының негізгі тетіктері тексерілді (nationalbank.kz);
— 2022 жыл: валютаның толық өмірлік циклі және интернет байланысынсыз офлайн төлем жасау тізбегі сыналды (nationalbank.kz);
— 2023 жылғы 15 қараша: платформаның тәжірибелік-өнеркәсіптік пайдалануы ресми басталды, алғашқы бөлшек төлем жасалып, Алматы әкімдігі және Қазпоштамен бірге мектеп ваучерлері сыналды (nationalbank.kz);
— 2026 жыл: қосылған банктер қатары көбейіп, ірі бюджеттік пилоттар өткізілді және құқықтық нормалар бекітілді (nationalbank.kz, npck.kz).
Офлайн төлемдердің техникалық тұрғыда сынақтан сәтті өтуі механизмнің жұмыс істей алатынын білдіреді, бірақ бұл бүкіл ел бойынша интернетсіз төлемдердің бір сәтте қолжетімді болуын білдірмейді (nationalbank.kz).
Жиі қойылатын сұрақтар
Цифрлық теңгені кім шығарады?
Жалғыз заңды эмитент — Қазақстан Республикасының Ұлттық Банкі, ал қаражат мемлекеттік платформада сақталады (nationalbank.kz, npck.kz).
Қарапайым азамат цифрлық ақшаны қалай алады?
Цифрлық шотқа қолжетімділік жобаға қатысушы банктердің инфрақұрылымы арқылы беріледі. Нақты бөлшек қызметтің іске қосылуы мен шарттарын қызмет көрсететін банктен нақтылау қажет.
Цифрлық ақшамен қай жерде төлеуге болады?
Жобаға қатысушы банк цифрлық төлем картасын шығарған жағдайда стандартты POS-терминал арқылы төлеу моделі қолданылады. Нақты өнімнің қолжетімділігі мен төлем шарттарын қызмет көрсететін банктен анықтау қажет.
Қызмет үшін комиссия бар ма?
ҰТК платформасы қатысушы банктерден тариф алады, ал жеке тұлғаларға арналған бөлшек тарифтерді әр банк өз саясатына қарай анықтайды (npck.kz).
Жобаға инвестиция құйып табыс табуға бола ма?
Ұлттық банк 2026 жылғы 30 наурызда ресми түрде ескертті: цифрлық теңге инвестициялық құрал емес және табыс табуға арналмаған (nationalbank.kz). Орталық банк халықтан ақша тартпайды және пайыз төлемейді (nationalbank.kz). Азаматтарға жалған жарнамаларға сенбеу және құпия SMS-кодтар мен деректерді бөгде адамдарға бермеу қатаң ұсынылады (nationalbank.kz).
Редакциялық шолу және байланысты шешімдер
Бұған дейін басылым еліміздегі төлем экожүйесінің дамуы туралы көлемді материал жариялаған болатын: Қазақстанның үздік FinTech және GovTech жобалары: қолма-қол ақшасыз экономика мен цифрлық мемлекет.
Сондай-ақ криптографиялық қаржы құралдарының құқықтық ережелері келесі нұсқаулықта сипатталды: Қазақстандағы заңды криптонарық: АХҚО биржалары, карталарға шығару және салықтар бойынша нұсқаулық.
Жаңа қаржылық құралдарды пайдалану кезінде тұтынушыларға Ұлттық банктің ресми мәлімдемелерін бақылап, қызметтердің шарттарын өздерінің қызмет көрсететін банктерінен нақтылау ұсынылады.